18+ Gokken kost geld. Speel met een limiet en stop op tijd.

Betalen met creditcard

Beste Creditcard Casino zonder Vergunning in 2026

Een creditcard casino buiten de Nederlandse vergunning laat je direct storten met je Visa of Mastercard, zonder CRUKS lookup en zonder gedwongen pauzes. Op deze pagina leggen we uit hoe een creditcard storting bij een buitenlands casino werkt, waarom je bank een gokaankoop soms weigert en hoe de tussenpartij routes die blokkade omzeilen. Je leest welke kaarten in de praktijk worden geaccepteerd, hoe snel het geld op je saldo staat, wat 3-D Secure doet in de cashier en hoe uitbetalingen naar je kaart doorgaans verlopen. Het idee is simpel. Minder drempels, meer controle en speeltijd die je zelf bepaalt.

Sem Smit author portrait Door Sem Smit Bijgewerkt Gecontroleerd door Sem Smit
Creditcard casino betaling bij buitenlands online casino

Beste Creditcard Casinos zonder Nederlandse Vergunning

OhaCasino
4.9 (4.9/5)
  • ✓ 4.000+ games plus sportsbook en esports
  • ✓ 10% dagelijkse cashback zonder inzeteis
  • ✓ 10% Hoge uitbetalingslimieten tot €40.000 per maand
Bonus
200% tot €1.000
+ 10% Dagelijkse Cashback
SpinAlto
4.8 (4.8/5)
  • ✓ Ruim 5.000 slots, live casino en sportsbook
  • ✓ Snelle uitbetalingen met crypto-ondersteuning
  • ✓ Genereus welkomstpakket met 300 free spins
Bonus
350% tot €6.000
+ 300 Free Spins
Wintari Casino
4.7 (4.7/5)
  • ✓ Bonus over meerdere stortingen tot in totaal €500
  • ✓ Brede keuze betaalmethoden inclusief crypto
  • ✓ 10% dagelijkse cashback zonder doorspelen
Bonus
200% UP TO €1,000
+ 10% DAILY CASHBACK
Spinorhino
4.6 (4.6/5)
  • ✓ Groot spelaanbod met slots en tafelspellen
  • ✓ Meerdere betaalmethoden inclusief crypto
  • ✓ Royaal welkomstpakket met 300 free spins
Bonus
350% tot €6.000
+ 300 Free Spins

Hoe Werkt een Creditcard Storting bij een Buitenlands Casino

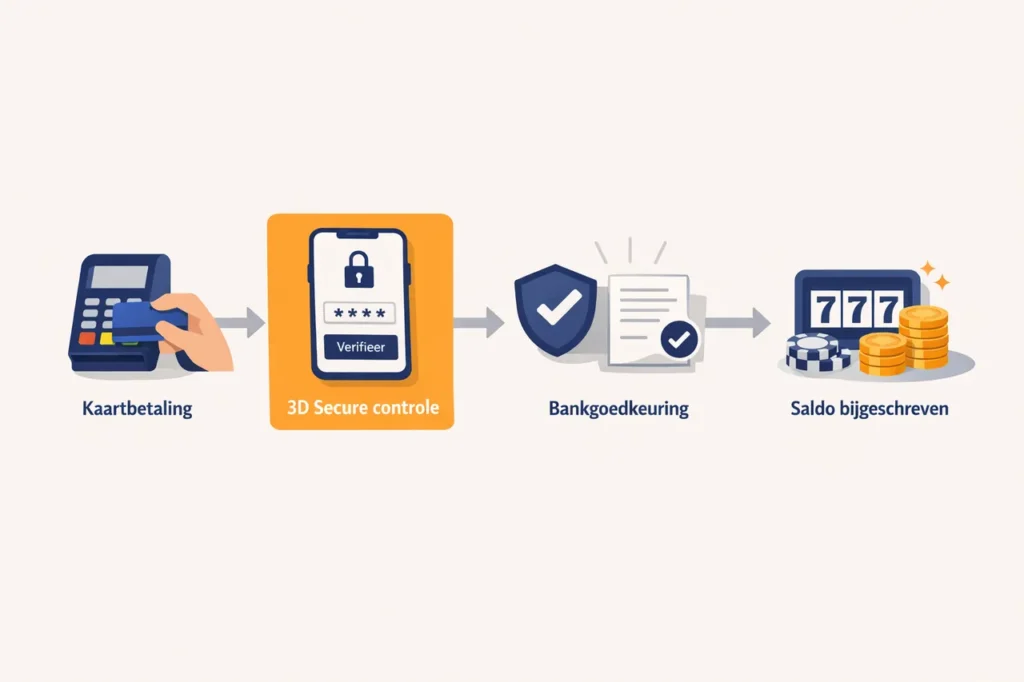
Een creditcard storting bij een buitenlands casino verloopt in dezelfde drie stappen als iedere andere online aankoop, met een verschil in de keten. Je kiest in de cashier het bedrag, voert je kaartnummer, vervaldatum en CVC in en bevestigt via 3-D Secure in de app van je bank. Daarna stuurt de betaalverwerker het verzoek door naar de kaartuitgever, die binnen enkele seconden terugkoppelt of de transactie wordt geaccepteerd of geweigerd.

Rol van merchant category code

Het verschil zit in het label dat de verwerker aan de transactie meegeeft. Een buitenlands casino verwerkt een storting doorgaans onder merchant category code 7995, de code voor gokgerelateerde aankopen. Daarnaast kan de verwerker een intermediaire route gebruiken waarbij de transactie onder een algemenere categorie passeert. In dat tweede scenario ziet jouw bank een nette aggregator in plaats van een casino en wordt een eventuele gokblokkade niet geraakt.

Timing van saldo en boeking

Zodra de uitgever akkoord geeft, is het saldo doorgaans binnen tien tot zestig seconden in je casinoaccount zichtbaar. Je kunt dan meteen inzetten. De werkelijke boeking op je creditcard rekening volgt een of twee dagen later. Pas na die interbankaire boeking tikt de rente of de aflossing van je kaart aan, een nuance die veel spelers over het hoofd zien.

Geen koppeling met Nederlands register

Een belangrijk detail is dat de cashier van een buitenlands casino jouw IP adres en je betaalprofiel niet koppelt aan een centraal spelersregister. Er is geen vooraf opgevraagde goedkeuring van een Nederlandse toezichthouder zoals bij een KSA cashier. De autorisatiebeslissing ligt volledig in de keten tussen de verwerker, het kaartnetwerk en je uitgever. Dat maakt de flow eenvoudig in opbouw. Je ziet precies drie partijen bewegen tussen klikken en spelen, en elke stap daarvan is in enkele seconden transparant terug te vinden in je bankapp.

  1. Stap 1

    Open de cashier en kies Visa of Mastercard als stortingsmethode.

  2. Stap 2

    Vul bedrag, kaartnummer, vervaldatum en CVC in.

  3. Stap 3

    Bevestig 3-D Secure via push notificatie of SMS code.

  4. Stap 4

    Wacht op de autorisatiebevestiging van je kaartuitgever.

  5. Stap 5

    Zie het saldo binnen een minuut in je casinoaccount.

  6. Stap 6

    Controleer later de boeking op je creditcard overzicht.

Visa, Mastercard, American Express en Discover bij Buitenlands Casino

De vier grote kaartmerken worden niet gelijk behandeld door buitenlandse casinos. Visa en Mastercard vormen samen bijna het volledige volume. Ze hebben de breedste acquirerdekking in Europa en de verwerkers die offshore casinos aansluiten accepteren beide netwerken standaard. Een online casino creditcard storting met een van deze twee netwerken komt in praktisch alle gevallen door, mits je uitgever de charge toelaat.

Visa versus Mastercard in praktijk

Een gerichte vergelijking voor spelers die kiezen tussen beide merken staat in onze aparte Visa casino gids met acceptatiepercentages en limieten per operator. Daarin zie je ook waarom Visa Debit soms wel en soms niet werkt op dezelfde cashier.

Amex en Discover bij offshore

American Express ligt gevoeliger. Amex gebruikt een gesloten acquirerstructuur en rekent hogere interchange, waardoor veel offshore cashiers simpelweg geen Amex contract hebben. Waar het wel werkt zijn de limieten vaak hoger en de autorisatie sneller. Discover is in Europa een echte uitzondering omdat het netwerk hier geen eigen uitgevers heeft. In de praktijk zie je Discover alleen op grote internationale casinos die ook de Amerikaanse markt bedienen.

Credit versus debit op cashier

Een onderscheid dat vaak over het hoofd wordt gezien is dat tussen credit en debit varianten van hetzelfde netwerk. Een Visa Debit wordt door een cashier soms behandeld als een gewone bankoverschrijving met andere acceptatieregels dan de klassieke Visa Credit. Dat heeft gevolgen voor limieten en voor de snelheid van uitbetalingen. Controleer op de stortingspagina welke varianten in beeld staan. Een casino dat alleen credit toelaat, laat Visa Debit kaarten doorgaans in een decline lopen zonder duidelijke foutmelding, wat verwarring geeft bij spelers die niet weten welke productvariant op hun kaart staat.

Criterium Dekking offshore Typische limiet per transactie Autorisatietijd
Visa Zeer breed 10 tot 5000 euro Enkele seconden
Mastercard Zeer breed 10 tot 5000 euro Enkele seconden
American Express Beperkt 20 tot 10000 euro Enkele seconden
Discover Zelden 20 tot 5000 euro Enkele seconden

Gegevens gecontroleerd in oktober 2026. Voorwaarden kunnen wijzigen.

3-D Secure en Verified-by-Visa bij Online Casino Creditcard

3-D Secure is de extra authenticatielaag die een online casino creditcard storting afdwingt voordat je uitgever het geld vrijgeeft. Bij Visa heet dit Verified-by-Visa, bij Mastercard heet het Mastercard Identity Check, en bij Amex SafeKey. Technisch doen ze allemaal hetzelfde. Ze sturen de transactie uit de cashier via de uitgevende bank, die jou vraagt om een vingerafdruk, een gezichtscan of een eenmalige code.

Nieuwste standaard 3-D Secure 2

De nieuwste standaard, 3-D Secure 2, haalt deze bevestiging binnen in je mobiele bankapp. Een push notificatie, een biometrische tap en de transactie staat erdoor. Dit vervangt de oude SMS code die je vroeger moest overtypen. Het werkt tien keer sneller en verlaagt de kans op een gedropte sessie aanzienlijk. Een casino dat met 3-D Secure 2 werkt levert dus niet alleen meer veiligheid maar ook een meetbaar vlottere kassa.

Wat 3-D Secure niet beoordeelt

Wat 3-D Secure niet doet, is beoordelen bij welke merchant je koopt. Het bevestigt dat jij de kaarthouder bent en niets anders. De beslissing of een gokcharge door mag komt pas na de 3-D stap, en wordt genomen op basis van de merchant category en het risicobeleid van je uitgever. Daardoor kun je 3-D Secure met succes doorlopen en alsnog een decline zien.

Frictieloze flow bij vaste klanten

De keerzijde van strikte authenticatie is dat 3-D Secure 2 soms een frictieloze variant toelaat. Als jouw apparaat, locatie en koopgedrag matchen met je gebruikelijke profiel, kan de uitgever de extra bevestiging overslaan en de transactie direct goedkeuren. Dat heet een frictionless flow en wordt in de cashier van een offshore casino regelmatig geactiveerd bij een vaste klant met een vast kaartprofiel. Voor jou als speler voelt het alsof de storting een halve seconde sneller is dan normaal, zonder dat je iets anders doet dan vroeger.
3-D Secure flow bij creditcard casino storting

MCC 7995 Blokkades door Nederlandse Issuers

Merchant category code 7995 is wereldwijd de code voor gokgerelateerde transacties. Elke acquirer plakt deze code op een betaling die naar een casino, bookmaker of lottoshop gaat. Nederlandse uitgevers lezen de code uit en kiezen vervolgens zelf of ze de transactie accepteren. Veel grote banken, waaronder ING, Rabobank en ABN AMRO, laten MCC 7995 standaard niet door op consumentencreditcards.

Waarom banken MCC 7995 blokkeren

Deze blokkade is geen vonnis over de operator maar een beleidsregel van de uitgever. De bank wil niet dat haar klanten via de creditcard rekening een gokschuld opbouwen die ze later moeilijk kunnen aflossen. Een creditcard casino zonder cruks ziet daardoor in Nederland een decline percentage dat hoger ligt dan in bijvoorbeeld Spanje of Duitsland, waar grote uitgevers MCC 7995 wel toelaten op standaardkaarten.

Zelf de blokkade testen

Je kunt vooraf controleren hoe jouw bank omgaat met MCC 7995. Een korte test transactie van 10 euro geeft binnen enkele seconden uitsluitsel. Komt de autorisatie door, dan weet je dat ook een grotere storting zal slagen. Krijg je een decline met code 05 of 51, dan ligt de blokkade bij de uitgever en niet bij de cashier. In dat geval biedt een tussenpartij route meestal uitkomst.

Workarounds bij casinos zonder cruks

Een kleine groep casinos probeert MCC 7995 structureel te vermijden door hun verwerker een algemenere code te laten gebruiken. Dat werkt zolang de kaartnetwerken het door laten, maar levert periodiek discussie op met Visa en Mastercard over categorisatie. Voor jou als speler is het effect merkbaar in de vorm van een vlottere acceptatie, soms zonder dat je iets anders doet. De keerzijde is dat zo n operator plots kan worden teruggeroepen tot de officiele MCC, waarna je kaart ineens weer tegen de bekende blokkade loopt.

Merchant category code

7995 gambling

Beleid grote Nederlandse banken

Veelal standaard blokkade

Veelvoorkomende declineredenen

Code 05 of 51

Test transactie

10 euro geeft directe uitslag

Workaround

Verwerker via alternatieve categorie

Creditcard via Tussenpartij of Gokchannel Workaround

Een tussenpartij, soms gokchannel genoemd, is een betaalaggregator die de transactie namens jou aanmaakt onder een algemene merchant category. Je kaart ziet dan geen directe charge van een casino. In plaats daarvan boekt je uitgever een betaling naar een digitale wallet, een cadeaubon service of een crypto exchange. Die aggregator maakt vervolgens het bedrag door naar de casino cashier. Zo komt de storting alsnog aan, ook als je bank MCC 7995 blokkeert.

Wallet en voucher varianten

De route werkt in twee smaken. Bij de wallet variant koop je saldo op een platform als MuchBetter of Jeton met je creditcard en stort je dat saldo door naar het casino. Bij de voucher variant koop je een eenmalige code bij een vouchernet en los je die in de cashier in. Beide varianten rekenen een kleine opslag van 1,5 tot 3 procent, maar leveren vrijwel honderd procent acceptatie bij Nederlandse kaarten.

Privacy voordelen van tussenpartij

De gokchannel route heeft nog een voordeel. Omdat de kaartboeking niet onder MCC 7995 valt, verschijnt er op je creditcard overzicht een nette regel met de naam van de aggregator. Dat is handig voor spelers die hun privacy willen beschermen tegen een partner, een medebewoner of een werkgever met inzage. Het nadeel is dat chargeback rechten bij discussie met de operator moeilijker worden. Je hebt immers de aggregator betaald, niet het casino.

Opkomende route via crypto brug

Een derde variant die opkomt is de directe crypto brug. Je koopt met je creditcard een kleine hoeveelheid stablecoin op een exchange en stort die vervolgens direct in de cashier van het casino. De kaartboeking valt dan onder de MCC van de exchange, meestal 6051 voor digitale valuta, waar Nederlandse uitgevers een eigen beleid op voeren dat soepeler is dan op 7995. Het resultaat is een stortingsroute die snel en zonder decline werkt, mits je comfortabel bent met een wisselstap tussen fiat en crypto.

Welke Nederlandse Banken Blokkeren Creditcard Casino Stortingen

Elke uitgever hanteert een eigen beleid, maar de grote drie Nederlandse banken schuiven alle drie dezelfde kant op. ING blokkeert MCC 7995 op haar standaard consumentencreditcards en vraagt een expliciete gokvrijgave die slechts in bijzondere gevallen wordt verleend. Rabobank hanteert een vergelijkbaar beleid en koppelt gokblokkades sinds enkele jaren direct aan de kaart in plaats van aan de rekening. ABN AMRO zit op dezelfde lijn en past de blokkade pragmatisch toe. Je ziet een decline zonder specifieke uitleg.

Digitale uitgevers als tweede kaart

Daarnaast speelt Bunq een rol voor digitale consumenten. De bank laat gokgerelateerde transacties in principe toe, maar monitort patronen. Komt een reeks snelle gokcharges voorbij, dan kan er een gesprek volgen of in uiterste gevallen een rekeningbeperking. Revolut en N26 zitten vrijer in acceptatie, mits je kaart in de app niet handmatig op blokkering voor gokken staat. Deze digitale uitgevers worden door spelers vaak gebruikt als tweede kaart voor casino stortingen.

Kaartbeleid bij casinos zonder cruks

De beleidsinformatie van je bank verandert soms stilletjes. Een kaart die vorige maand nog door liet, kan vandaag weigeren omdat de uitgever de MCC lijst heeft bijgewerkt. Een snelle check in de bankapp onder categoriebestedingen laat zien of er een goklimiet actief is. Vind je zo n optie en kun je deze zelf activeren, dan is dat vaak de snelste weg om een directe charge aan de praat te krijgen zonder tussenpartij.

Zakelijke kaarten lopen anders

Voor zakelijke kaarten en premium productlijnen geldt bij de grote banken soms een afwijkend regime. Een Visa Business of een gold Mastercard loopt doorgaans door een andere risicostraat dan een gewone consumentenkaart. Dat betekent niet dat zakelijke kaarten vrij spel krijgen bij een casino, want veel contracten verbieden privaat gebruik, maar het verklaart waarom sommige spelers melden dat de ene kaart in hun portemonnee wel werkt en de andere niet, terwijl beide bij dezelfde uitgever horen.

Criterium Beleid MCC 7995 Zelf vrij te geven in app Workaround meestal nodig
ING Standaard geblokkeerd Nee Ja
Rabobank Standaard geblokkeerd Nee Ja
ABN AMRO Standaard geblokkeerd Nee Ja
Bunq Toegestaan met monitoring Ja Soms
Revolut Vaak toegestaan Ja Zelden
N26 Vaak toegestaan Ja Zelden

Gegevens gecontroleerd in oktober 2026. Voorwaarden kunnen wijzigen.

Verschil Creditcard Casino KSA en Zonder Vergunning

Een casino met Nederlandse vergunning werkt onder het regime van de Kansspelautoriteit. Dat betekent een harde CRUKS controle bij elke login, een maandelijkse stortingslimiet die standaard op 700 euro staat en verplichte pauzes zodra je bepaalde speeltijd overschrijdt. Een creditcard storting binnen die omgeving is dus beperkt tot wat de limiet toestaat, ongeacht wat je kaartuitgever accepteert.

Offshore licenties en vrije limieten

De buitenlandse online casinos in onze lijst draaien op een licentie uit bijvoorbeeld Curacao, Anjouan of een EU jurisdictie. Ze zijn niet aangesloten op CRUKS en kennen geen door de overheid opgelegd stortingsplafond. Je bepaalt zelf hoeveel je stort en wanneer je stopt. De operator blijft wel verantwoord spelbeleid voeren, maar legt het kader zelf vast.

Continue speeltijd zonder onderbrekingen

Omdat er geen koppeling is met het Nederlandse register, bieden deze casinos buiten het CRUKS systeem continue speeltijd zonder gedwongen onderbrekingen. Voor spelers die autonomie belangrijk vinden is dat de kernreden om een creditcard storting daar te doen in plaats van bij een KSA cashier. Je ruilt een overheidsregime in voor een huisregime, en behoudt daarbij het volledige initiatief over je sessie.

Lange sessies zonder reflectieonderbrekingen

In de praktijk voel je het verschil het sterkst bij een enkelvoudige sessie van een uur of langer. In een KSA cashier onderbreekt een pop up je spel om je spelgedrag te laten reflecteren, waarna je mogelijk gedwongen wordt een cool off periode te accepteren. In een offshore cashier blijf je in dezelfde live tafel of slot sessie zonder dat de operator je workflow verstoort. Dat verklaart waarom spelers met ervaring in beide werelden vaak de offshore route kiezen zodra ze een iets langere sessie plannen.

Snelheid van Storten en Uitbetalen met Creditcard

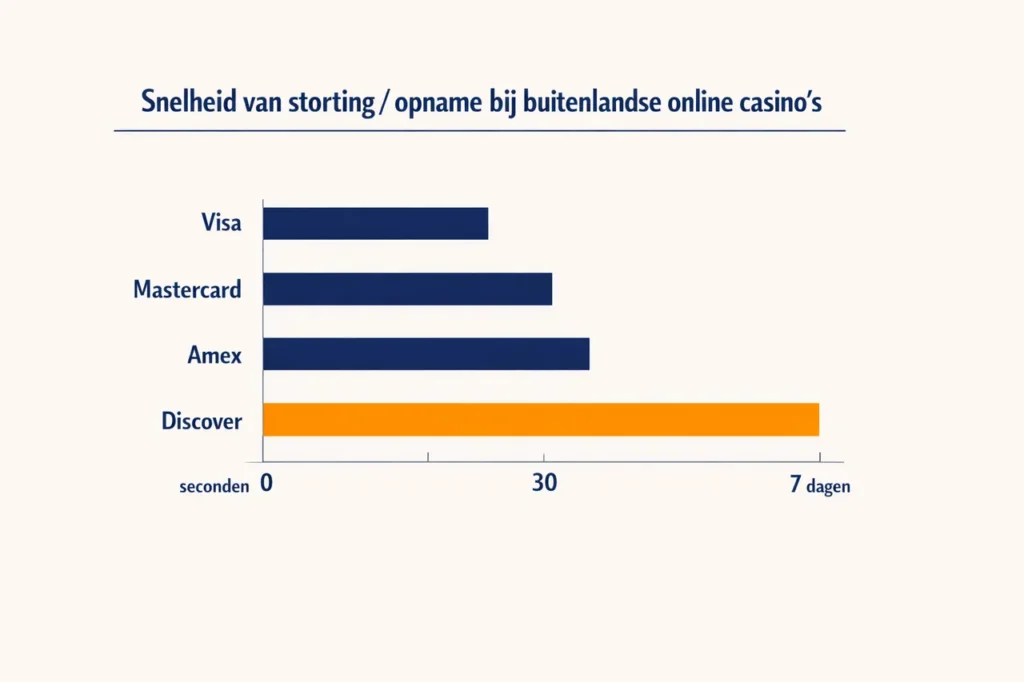
Een creditcard storting is instant. Zodra de uitgever de autorisatie geeft, is je casino saldo binnen een minuut bijgewerkt. Dat maakt een creditcard casino tot een van de snelste manieren om een sessie te starten, vergelijkbaar met iDEAL maar met een hogere limiet per transactie. Voor spelers die een live tafel willen openen op een moment dat de dealer wisselt, is die seconden snelheid merkbaar.

Instant storten versus trage refund

Uitbetalen naar een creditcard is een ander verhaal. Een refund op een creditcard loopt technisch via de oorspronkelijke charge en kent een vaste doorlooptijd van drie tot zeven werkdagen bij de meeste uitgevers. Dit heeft niets met het casino te maken, maar met het bankennetwerk dat elke credit refund in batches verwerkt. Wil je sneller je winst zien, dan kun je kiezen voor een uitbetaling naar een wallet, een crypto adres of een directe bankoverschrijving. Een overzicht van de casinos met de snelste uitbetaling helpt bij die vergelijking.

Slim storten en uitbetalen

Een slimme werkwijze is om te storten met je kaart en uit te betalen via een alternatief. Veel offshore cashiers accepteren dit zonder vragen, zolang je identiteit via de KYC flow bevestigd is. Zo combineer je de snelheid van een directe kaartstorting met de snelheid van een moderne uitbetaalroute, en vermijd je de trage credit refund.

Eerste uitbetaling extra verificatie

Een regel die bij vrijwel elke offshore operator geldt is dat de eerste uitbetaling een extra verificatieronde kent. Reken daarom bij je eerste cashout op een paar uur tot een werkdag extra bovenop de reguliere doorlooptijd. Volgende uitbetalingen gaan dan vrijwel altijd volgens de snelheden die op de cashier pagina staan. Deze KYC check gebeurt eenmalig per account en wordt zelden herhaald, mits je persoonsgegevens niet wijzigen gedurende de levensduur van het account.

Creditcard casino storting snelheid vergelijking per netwerk

Kosten en Wisselkoersen bij Creditcard Casino Betalingen

Een creditcard storting bij een offshore casino kent drie potentiele kostenposten. De eerste is de operator fee, die bij de meeste cashiers op nul staat voor Visa en Mastercard en op 1 tot 2 procent voor Amex. De tweede is de wisselkoers die je uitgever hanteert als het casino niet in euro boekt. De derde is de rente of de aflossing op je kaart als je het saldo niet voor de vervaldatum voldoet.

Drie potentiele kostenposten

De wisselkoers is in de praktijk de grootste onzichtbare kost. Boekt het casino in US dollar of Britse pond, dan zet je bank het bedrag om naar euro met een opslag die bij Nederlandse uitgevers tussen 1,5 en 2 procent ligt. Dat tikt aan bij actieve spelers. Kies waar mogelijk een cashier die rechtstreeks in euro accepteert of een operator die eigen multicurrency rekeningen voert.

Wisselkoersmarge als grootste onzichtbare kost

Vergeet daarnaast niet de fiscale kant. Winst uit een buitenlands casino zonder KSA vergunning valt in Nederland onder kansspelbelasting over je winst, die je zelf moet aangeven. Dat verandert niets aan je stortingskeuze maar bepaalt wel wat je netto overhoudt. Houd je stortingen en uitbetalingen bij in een eenvoudig overzicht zodat je bij de jaaraangifte niets vergeet.

Dynamische conversie vermijden in cashier

De minst zichtbare kostenpost is het dynamic currency conversion verzoek dat sommige cashiers in beeld tonen. Je ziet dan een voorstel om de storting direct in euro vast te zetten tegen een door de verwerker aangeboden koers. Dit lijkt handig maar is doorgaans ongunstiger dan de koers die je eigen bank uiteindelijk toepast. Weiger dus de dynamische conversie en laat de boeking in de valuta van het casino staan. Je uitgever rekent dan het bedrag naar euro met de bekende opslag van anderhalf tot twee procent in plaats van met een extra marge van drie tot vier procent die de dynamic conversion vaak toevoegt.

Veilig Spelen met Creditcard bij Buitenlandse Casinos

Veiligheid rond een creditcard storting draait om twee lagen. De eerste is de techniek. Een cashier die TLS 1.3 draait, PCI DSS gecertificeerd is en 3-D Secure 2 afdwingt, biedt dezelfde encryptie en authenticatie als iedere grote online winkel. Je kaartgegevens worden niet opgeslagen bij de operator maar bij de verwerker en passeren altijd via een versleutelde tunnel.

Techniek achter cashier beveiliging

De tweede laag is de operator zelf. Een casino met een deugdelijke licentie publiceert zijn eigenaarsinformatie, zijn licentienummer en zijn complaints procedure op de voettekst. Je kunt de licentie meestal cross checken op de site van de toezichthouder in de uitgevende jurisdictie. Operators in de lijst op deze pagina zijn op deze punten getoetst, zodat je creditcard niet terechtkomt bij een cashier die vandaag online staat en morgen offline.

Veiligheidslagen bij casinos zonder cruks

Een praktische tip is om voor casinospel een aparte creditcard te gebruiken met een plafond van bijvoorbeeld 1000 euro. Je begrensd daarmee zelf wat de operator ooit kan afschrijven, los van de huisregels die het casino hanteert. Mocht er ooit een fout optreden in een transactie, dan hoef je slechts een enkele kaart te blokkeren en blijft je hoofdkaart intact. Dit is dezelfde logica die veel online shoppers toepassen bij buitenlandse webwinkels.

Dossieropbouw als nuchtere praktijk

De derde laag die een nuchtere speler meeneemt is dossieropbouw. Bewaar bevestigingsmails van elke storting en elke uitbetaling in een aparte map, en noteer bij elke sessie het transactienummer uit je bankapp. Mocht er ooit een discussie ontstaan met de cashier over een gemiste storting of een vertraagde uitbetaling, dan heb je in enkele seconden het bewijs paraat. Dat verkort de doorlooptijd van een supportvraag van dagen naar uren en voorkomt dat je verhaal berust op geheugen in plaats van op harde data.

Creditcard Casino Bonussen en Rondspeelvoorwaarden

Een creditcard storting kwalificeert bij vrijwel elke offshore operator voor de volledige welkomstbonus, maar niet altijd voor elke extra actie. Sommige cashiers sluiten kaartstortingen uit van cashback of reload bonussen vanwege het hogere chargeback risico. Lees daarom het bonusreglement voor je stort. Een bonus van honderd procent op je eerste 200 euro is leuk, maar niet als je kaart de bonus discrimineert.

Welkomstbonus en kaartstortingen

De rondspeelvoorwaarden, ook bekend als wagering, zijn bij offshore casinos doorgaans soepeler dan bij KSA operators. Verwacht een factor tussen 25 en 40 keer het bonusbedrag, in plaats van de 35 tot 50 keer de combinatie storting plus bonus die je in het Nederlandse regime ziet. Dat scheelt in de praktijk veel. Een creditcard casino zonder cruks laat dus niet alleen hogere stortingen toe maar maakt het ook realistischer om een bonus daadwerkelijk te clearen.

Rondspeelvoorwaarden bij offshore cashiers

Let op maximum inzet regels tijdens de bonusperiode. Veel operators stellen een cap van 5 of 7 euro per spin zolang je bonussaldo actief is. Overtreed je deze regel, dan vervalt de bonus en soms ook de bijbehorende winst. Een nuchtere lezing van de bonusvoorwaarden vooraf is dus de goedkoopste verzekering tegen een boze cashiermedewerker na afloop.

Maximum inzet tijdens bonus

Een vaak over het hoofd gezien detail is de bijdragefactor per speltype. Een slot telt doorgaans voor honderd procent mee in de wagering, een live blackjack voor tien procent en een live roulette voor twintig procent. Als je plan is om de bonus voornamelijk via tafelspel te clearen, verdubbelt of vertienvoudigt de werkelijke inzeteis zonder dat de bonus voorwaarden dat op het eerste gezicht laten zien. Loop daarom per spel kort door de bijdragetabel in de voorwaarden voor je de bonus activeert.

Typische welkomstbonus

100 procent tot 500 euro

Rondspeelvoorwaarde offshore

25 tot 40 keer bonus

Max inzet tijdens bonus

5 tot 7 euro per spin

Geldigheidsduur bonus

7 tot 30 dagen

Bijdrage slots

Doorgaans 100 procent

Alternatieven voor Creditcard bij Online Casinos

Niet elke speler wil of kan een creditcard inzetten. Gelukkig biedt een offshore cashier doorgaans een rij alternatieven. Een volledig overzicht van betaalmethoden bij buitenlandse casinos staat op onze hubpagina, met per methode de limieten en snelheden op een rij. Zo kies je op kaartcapaciteit of op privacy, afhankelijk van je prioriteit.

iDEAL als bekendste alternatieve route

De bekendste alternatieve route is iDEAL. Deze directe bankoverschrijving werkt bij veel buitenlandse casinos via een derde partij en levert instant creditering met vertrouwde Nederlandse interface. De limiet per transactie ligt hoger dan je gemiddelde creditcard aankoop en er is geen MCC blokkade om heen te werken. Een nadeel is dat de uitbetaling via iDEAL niet standaard is en meestal naar een bankrekening gaat met handmatige verwerking.

Crypto als privacy en snelheid optie

Een tweede alternatief is crypto betalen bij een casino. Een storting in Bitcoin, Ethereum of een stablecoin omzeilt zowel MCC blokkades als wisselkoersmarges. De bevestiging op de blockchain duurt enkele minuten en de uitbetaling kan vaak binnen een half uur op je wallet staan. Dit alternatief past bij spelers die privacy en snelheid als topprioriteit hebben en comfortabel zijn met een eigen wallet.

Wallets als brug naar cashier

Daarnaast zijn er wallets zoals MuchBetter, Jeton of ecoPayz die als brug fungeren tussen je bankrekening en de cashier. Je laadt eenmalig saldo op de wallet via iDEAL of creditcard en stort vervolgens zonder frictie door naar het casino. Dit bespaart de MCC blokkade en biedt een extra privacy laag omdat je bank uitsluitend een wallet opwaardering ziet. Het nadeel is een kleine stroom opslag en de noodzaak een apart account te onderhouden, maar voor spelers die bij meerdere operators actief zijn weegt het gemak van een enkele betaalbron doorgaans ruim op tegen die prijs.

Hoe Wij Creditcard Casinos Beoordelen

Onze beoordeling begint bij een live test van de cashier. We openen een account, voeren een kaart in en meten wat er daadwerkelijk gebeurt bij een storting van 50 euro met een Nederlandse Visa of Mastercard. Komt de autorisatie door zonder tussenpartij, dan noteren we dat als volledige directe acceptatie. Krijgen we een decline, dan testen we de wallet route en meten we de totale doorlooptijd en kosten.

Live test van elke cashier

Daarna beoordelen we de uitbetaling. We vragen een refund van vijftig procent van onze winst terug naar de kaart en noteren hoeveel werkdagen de bank nodig heeft voor de boeking. Een casino dat deze termijn correct publiceert krijgt punten, een casino dat de uitbetaling vertraagt zonder uitleg verliest punten. We toetsen vervolgens of de operator een alternatieve uitbetaalroute aanbiedt die sneller is dan een credit refund.

Uitbetaling en documentatie meten

Tenslotte kijken we naar beleid en documentatie. Een creditcard casino dat zijn licentie, zijn eigenaarsinformatie en zijn klachtenprocedure open publiceert, krijgt een hogere score dan een casino dat deze gegevens verstopt. Ook wegen we de ervaring van onze lezers mee. Signalen over trage uitbetaling, onverwachte wisselkoersmarges of plotse kaartblokkades leiden tot een lagere plek op de lijst. Zo blijft de ranking actueel en eerlijk ten opzichte van de werkelijke ervaring.

Herhaalde beoordeling per kwartaal

De beoordeling wordt elk kwartaal herhaald en tussentijds bijgewerkt wanneer we een substantiele wijziging constateren. Een nieuwe verwerker, een gewijzigde bonusstructuur of een plotse MCC blokkade die een hele uitgever treft, zijn allemaal redenen voor een directe herijking. Op die manier reflecteert de lijst niet alleen onze initiele test maar ook de ervaring van spelers over een langere periode, met de meest recente data als zwaarste wegende factor in de uiteindelijke ranking.

Veelgestelde Vragen over Creditcard Casinos

De meest voorkomende reden is een blokkade op merchant category code 7995 door je Nederlandse uitgever. ING, Rabobank en ABN AMRO weigeren standaard gokgerelateerde charges op hun consumentencreditcards. Een tussenpartij route of een digitale uitgever zoals Bunq of Revolut lost dit meestal op. Controleer ook of je kaartlimiet toereikend is en of 3-D Secure in je bankapp correct is geactiveerd.

Ja, elke serieuze offshore cashier dwingt 3-D Secure of de opvolger 3-D Secure 2 af. Zonder deze stap mag een Europese uitgever de transactie niet goedkeuren. Je bevestigt doorgaans met een biometrische tap in je bankapp. Lukt dit niet, dan ligt het meestal aan je apparaat of een verouderde app versie, niet aan het casino.

Amex werkt bij een beperkter aantal offshore cashiers omdat niet elke acquirer een Amex contract heeft. Waar het wordt geaccepteerd zie je vaak hogere limieten en snelle autorisatie. Controleer de stortingspagina van je gekozen operator of Amex als logo zichtbaar is. Zo niet, dan is een tussenpartij via een wallet een praktisch alternatief voor Amex houders.

De meeste operators rekenen nul procent voor Visa en Mastercard en 1 tot 2 procent voor Amex. De grootste onzichtbare kost is de wisselkoersmarge van je uitgever als het casino niet in euro boekt. Een tussenpartij voegt een opslag van 1,5 tot 3 procent toe. Houd deze kosten in gedachten bij een vergelijking tussen operators.

Een refund terug naar je kaart duurt bij Nederlandse uitgevers drie tot zeven werkdagen. Dit ligt aan de batchverwerking van credit refunds in het bankennetwerk en niet aan het casino. Wil je sneller je winst zien, kies dan voor een uitbetaling via een wallet, een crypto adres of een directe bankoverschrijving. Dat gaat vaak binnen een dag.

Juridisch is het spelen zelf voor jou als meerderjarige speler toegestaan. De operator mag zich zonder KSA licentie niet actief op de Nederlandse markt richten, maar jouw deelname is niet verboden. De kaartbetaling kan door je uitgever worden geweigerd op basis van intern beleid, maar dat is een contractuele keuze van de bank en geen wetshandhaving.

MCC 7995 is de wereldwijde merchant category code voor gokgerelateerde transacties. Elke boeking naar een casino, bookmaker of lottoshop krijgt deze code mee van de acquirer. Nederlandse uitgevers lezen deze code en passen vaak een blokkade toe op consumentencreditcards. De aanwezigheid van MCC 7995 verklaart dus waarom sommige directe gokcharges worden geweigerd terwijl een gewone webwinkelbetaling probleemloos doorgaat.

Een offshore cashier die PCI DSS gecertificeerd is, TLS 1.3 draait en 3-D Secure 2 afdwingt biedt dezelfde encryptielaag als elke andere online winkel. Je kaartgegevens worden niet opgeslagen bij de operator maar bij de betaalverwerker. Combineer dit met een aparte casino kaart met een laag plafond en je houdt het risico voor jezelf heel beheersbaar.

Technisch kan een chargeback worden ingediend binnen de termijn die je kaartnetwerk hanteert, meestal honderdtwintig dagen. In de praktijk is de kans van slagen bij een offshore casino laag omdat de operator een duidelijke dienst heeft geleverd en jij daarvoor hebt getekend via 3-D Secure. Chargeback is geen vluchtroute voor verloren weddenschappen en kan bij misbruik je kaart blokkeren.