Belasting en spelerspraktijk
Kansspelbelasting in Nederland Uitgelegd voor 2026
De Nederlandse kansspelbelasting is in 2026 vastgesteld op 29,5 procent en raakt elke speler die bij een online of fysiek casino iets wint boven de wettelijke vrijstelling. Wie bij een KSA-gelicenseerde aanbieder speelt, krijgt de heffing meestal al afgehouden voor de uitbetaling. Wie bij een casino met buitenlandse vergunning speelt, is zelf verantwoordelijk voor de maandelijkse aangifte via formulier IB-47 bij de Belastingdienst. Dit artikel loopt het tarief, de aangifteprocedure en de rekenregels per spelsoort langs, zodat je in 2026 precies weet welk deel van je winst richting de staat gaat en wat je mag houden.
De regels klinken technisch, maar in de praktijk valt het mee als je begrijpt wie de inhouding doet, wanneer de drempel geldt en hoe je bruto-winst berekent. We beschrijven de verhogingen van de afgelopen jaren, de verlaging naar 29,5 procent per 1 januari 2026 en de verschillen tussen slots, blackjack, poker en loterijen. Zo weet je bij elke speelsessie welke fiscale verplichting je oploopt, ongeacht of je bij een KSA-aanbieder of een EEA-gelicenseerd casino speelt.
 Door
Wat is Kansspelbelasting en Wie Moet het Betalen
De kansspelbelasting is een directe heffing van de Nederlandse overheid op prijzen uit kansspelen. De belasting wordt niet geheven op je inzet of je speelgedrag, maar op het bedrag dat je netto wint boven een bepaalde drempel. In juridische termen staat deze heffing in de Wet op de kansspelbelasting, een wet die al sinds 1961 bestaat en sindsdien meerdere keren is aangepast aan de ontwikkeling van loterijen, speelautomaten en, meer recent, online casino’s.
Wie is belastingplichtig in Nederland
De heffing raakt in principe iedereen die in Nederland woont en een prijs ontvangt uit een kansspel, waar dat kansspel ook plaatsvindt. Nederlandse inwoners zijn namelijk binnenlands belastingplichtig voor hun wereldinkomen uit kansspelen, dus winsten bij een buitenlands casino tellen in beginsel ook mee. Of je uiteindelijk zelf aangifte moet doen hangt af van wie de prijs uitkeert. Bij een aanbieder met een Nederlandse vergunning van de Kansspelautoriteit regelt de operator het meestal aan de bron, maar bij een casino met een vergunning uit Malta, Curacao, Gibraltar of een andere jurisdictie buiten Nederland verschuift de verplichting naar de speler zelf.
Verschuiving van operator naar speler
Het idee achter deze constructie is dat de staat belasting wil heffen op elke in Nederland genoten speelwinst, ongeacht de licentielocatie van het casino. In de praktijk komt daar echter een hoop onduidelijkheid uit voort, omdat veel spelers niet weten dat zij zelf aangifte moeten doen zodra zij buiten de KSA-paraplu spelen. Dit artikel maakt dat onderscheid stap voor stap duidelijk. We beschrijven de precieze route per situatie, inclusief rekenvoorbeelden en de meest voorkomende valkuilen die spelers rapporteren bij hun eerste eigen aangifte. Zo kun je zelfstandig beoordelen welke heffing in jouw situatie van toepassing is en welke administratieve stappen je moet zetten om netjes binnen de termijnen van de Belastingdienst te blijven.
Kansspelbelasting Tarief in 2026
Het tarief van de kansspelbelasting bedraagt per 1 januari 2026 29,5 procent. Dit percentage geldt zowel voor spelers die bij een Nederlandse KSA-gelicenseerde aanbieder spelen als voor spelers die zelf aangifte doen over winsten bij een casino buiten de Nederlandse vergunning. Het tarief wordt toegepast op de bruto-prijs boven de vrijstelling van 449 euro per prijs, een drempel die al jaren ongewijzigd in de wet staat.
Berekening van de belastbare grondslag
De berekening is in beginsel eenvoudig. Win je een prijs van 1.000 euro, dan trek je eerst de inzet van die specifieke speelronde af om tot de belastbare winst te komen. Over het resterende bedrag reken je 29,5 procent kansspelbelasting. De exacte uitwerking verschilt per spelsoort omdat de wet voor casinospelen uitgaat van de prijs per speelronde en voor loterijen van de nominale waarde van het lot, maar het percentage zelf is identiek.
Vlak tarief zonder progressie
Belangrijk is dat de kansspelbelasting een vlak tarief kent zonder progressie. Of je nu 500 euro wint of 50.000 euro, over het bedrag boven de drempel geldt hetzelfde percentage. Dit onderscheidt de heffing van de inkomstenbelasting, waar het tarief oploopt met je totale inkomen. Daardoor is de voorspelbaarheid van wat je uiteindelijk netto overhoudt vrij hoog, zodra je begrijpt welke speelronde als belastbaar feit telt.
Kansspelbelasting kerncijfers 2026
| Tarief per 1 januari 2026 | 29,5 procent |
|---|---|
| Tarief in 2025 | 30,5 procent |
| Tarief tot en met 2024 | 29 procent |
| Vrijstelling per prijs | 449 euro |
| Heffingsgrondslag | Bruto-winst boven vrijstelling |
| Wettelijke basis | Wet op de kansspelbelasting 1961 |
Verhoging van 29 Procent naar 30,5 Procent en Terug naar 29,5 Procent
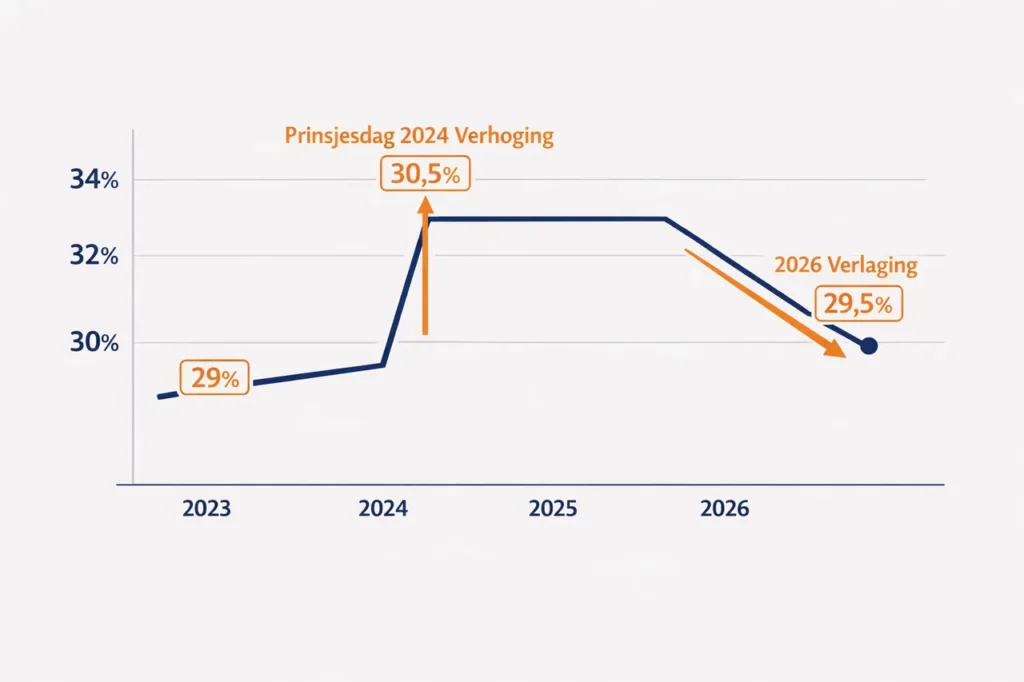
De kansspelbelasting kent een roerige recente historie. Tot en met 2024 gold een vlak tarief van 29 procent. Als onderdeel van de bezuinigingsmaatregelen in het Belastingplan voor 2025 besloot de Nederlandse wetgever het tarief in twee stappen te verhogen. Per 1 januari 2025 ging het percentage naar 30,5 procent, met de intentie om het in 2026 verder op te hogen naar 37,8 procent. Deze aankondiging zorgde voor forse kritiek vanuit de legale sector, omdat KSA-gelicenseerde aanbieders waarschuwden dat spelers massaal zouden uitwijken naar aanbieders zonder Nederlandse vergunning. Branchepartijen wezen daarnaast op de risico’s voor de Nederlandse schatkist zelf, omdat een hoger tarief op de legale markt op termijn kan leiden tot een lagere totale belastingopbrengst wanneer de netto afdracht door kleinere spelersvolumes alsnog afneemt.
Herziening van het tarief voor 2026
Na uitgebreide consultatie, lobbyactiviteit en economische analyses heeft het kabinet besloten de voorgenomen stijging voor 2026 bij te stellen. In plaats van een verdere verhoging kiest de wetgever voor een gematigde correctie en vastelijkheid, waardoor het tarief per 1 januari 2026 is vastgesteld op 29,5 procent. Dit is een lichte verlaging ten opzichte van 2025 en biedt zowel aanbieders als spelers meer voorspelbaarheid.
Welk tarief geldt per periode
Voor jouw aangifte betekent dit dat je per speelsessie moet weten welk tarief op dat moment van toepassing was. Winsten uit 2024 vallen onder het 29 procent tarief, winsten uit 2025 onder 30,5 procent en winsten vanaf januari 2026 onder 29,5 procent. Als je nu aangifte doet over een eerdere periode, controleer dan altijd de datum van de prijsuitkering en pas het bijbehorende percentage toe. De Belastingdienst kijkt naar het moment waarop de prijs is genoten, niet naar het moment waarop je aangifte doet.
KSA-Gelicenseerde Casinos en Automatische Inhouding
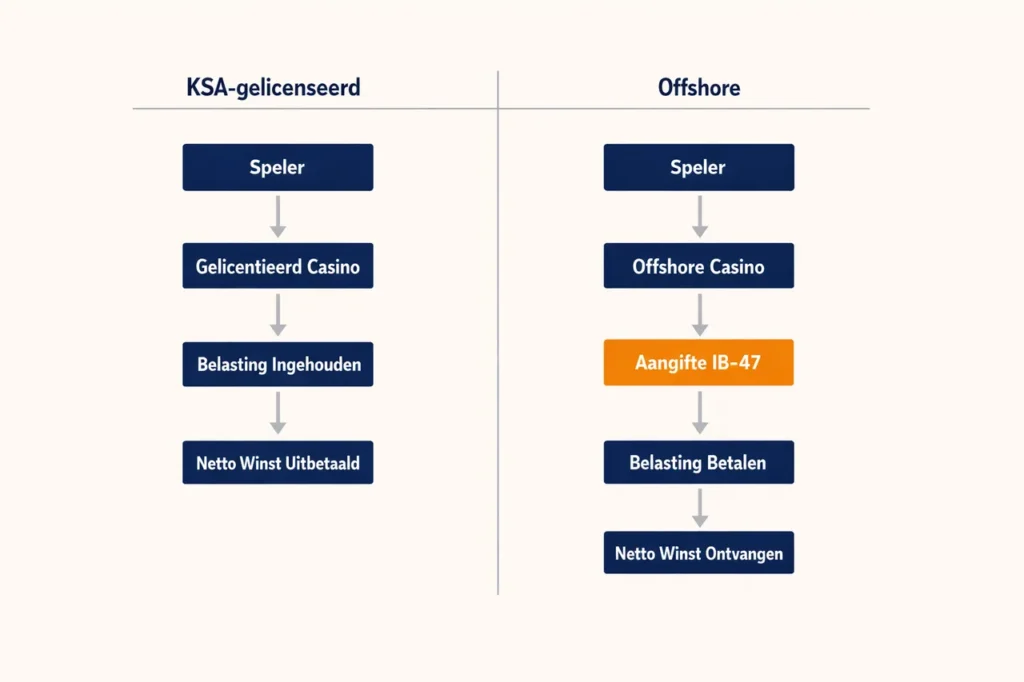
Als je speelt bij een online casino met een vergunning van de Nederlandse Kansspelautoriteit, wordt de kansspelbelasting in principe automatisch verwerkt door de aanbieder. Dit geldt voor zowel tafelspelen, slots als sportweddenschappen die binnen de Nederlandse markt worden aangeboden. De vergunninghouder is verplicht om de heffing in te houden en periodiek af te dragen aan de Belastingdienst, waardoor je als speler niets zelf hoeft te regelen. Toezicht hierop ligt bij de kansspelautoriteit, die controleert of operators hun fiscale verplichtingen correct nakomen.
Inhouding bij uitbetaling in praktijk
In de praktijk zie je deze inhouding vaak terug in de uitbetaling. Win je een grote prijs die boven de vrijstelling uitkomt, dan ontvang je het netto bedrag na aftrek van de 29,5 procent heffing. Voor casinospelen rekent de aanbieder meestal met het verschil tussen uitbetaling en inzet per spelronde, voor sportweddenschappen gaat het om het verschil tussen uitbetaling en inleg per weddenschap. De operator stuurt vervolgens zelf de maandaangifte en de afdracht naar de Belastingdienst.
Voordelen voor de Nederlandse speler
Het grote voordeel voor jou als speler is dat je geen eigen administratie hoeft bij te houden en geen formulier hoeft in te vullen. Je krijgt simpelweg een netto bedrag uitbetaald en kunt dat zonder verdere fiscale zorgen besteden. Een overzicht van alle legale online casinos in Nederland met KSA-vergunning helpt je snel zien welke aanbieders onder deze regeling vallen. De casinos in onze lijst werken buiten deze KSA-paraplu, wat betekent dat jij zelf verantwoordelijk bent voor de aangifte, zoals we in de volgende secties uitleggen.
Spelen bij een Buitenlands Casino en je Aangifteplicht
Zodra je speelt bij een online casino met een vergunning uit een andere jurisdictie, bijvoorbeeld Malta, Curacao, Gibraltar of een ander land binnen of buiten de EER, verschuift de belastingplicht naar jou als speler. Deze aanbieders hebben geen juridische band met de Nederlandse Belastingdienst en kunnen de kansspelbelasting niet namens jou inhouden. In plaats daarvan ben jij, als Nederlandse inwoner, verplicht om zelf aangifte te doen over elke prijs die uitkomt boven de vrijstelling van 449 euro per speelronde of per prijs.
Aangifte via formulier IB-47
Deze aangifteplicht is op zich niet nieuw, maar wordt in de praktijk vaak onderschat. Veel spelers denken dat de verantwoordelijkheid bij het casino ligt zoals bij een Nederlandse aanbieder, maar bij buitenlandse online casino’s is dat juridisch niet het geval. De aangifte verloopt via formulier IB-47 en moet in principe binnen een maand na de prijsuitkering worden ingediend. De Belastingdienst beschouwt elke uitkering als een afzonderlijk belastbaar feit, dus bij meerdere grote winsten in een maand kun je meerdere regels op dat formulier invullen. Het is dus geen jaaraangifte, maar een maandelijkse opgave die je per gewonnen bedrag bijhoudt. Dit vraagt om een iets strakkere administratie, maar maakt tegelijkertijd dat je nooit achterloopt op jouw fiscale verplichtingen en nooit een onverwachte jaarafrekening krijgt.
Zichtbaarheid via banken en betaalproviders
Een praktisch aandachtspunt is dat financiele transacties richting en vanuit buitenlandse operators zichtbaar kunnen zijn via banken en betaalproviders. Dit geldt onder meer voor iDEAL casino betalingen, waarbij elke storting en opname een digitale voetafdruk achterlaat. De Belastingdienst kan deze transacties desgewenst opvragen bij jouw bank, waardoor niet-aangegeven winsten alsnog aan het licht kunnen komen. Correct en tijdig aangifte doen voorkomt latere discussies, naheffingen of boetes.
Hoe Vul je Formulier IB-47 In
Formulier IB-47 is het officiele aangifteformulier van de Belastingdienst voor kansspelbelasting bij spelers die niet onder automatische inhouding vallen. Je kunt het formulier downloaden via de website van de Belastingdienst of opvragen via de Belastingtelefoon. Het formulier is bewust compact gehouden en bevat per prijs een regel waarop je de datum, het soort kansspel, het casino of de operator, de bruto-prijs en de inzet invult.
Invulling per gewonnen prijs
De praktische werkwijze is als volgt. Je opent het formulier aan het begin van de maand na jouw winst. Je vult jouw naam, adres en BSN in, gevolgd door een of meer regels met de details van jouw winsten in die maand. Daarna bereken je per regel de belastbare grondslag, dat wil zeggen de prijs minus de inzet, en vervolgens 29,5 procent daarvan voor winsten uit 2026. De som van alle regels is het bedrag dat je verschuldigd bent. Je stuurt het formulier op naar het aangewezen Belastingkantoor en betaalt vervolgens via een acceptgiro of overboeking binnen de termijn die op de aanslag staat.
Scheiding met inkomsten- en vermogensbelasting
Houd er rekening mee dat jouw aangifte uitsluitend geldt voor kansspelbelasting en niet voor inkomstenbelasting. Winsten uit kansspelen zijn geen inkomen uit arbeid en vallen niet in box 1 van de inkomstenbelasting. Wel kunnen opgebouwde speelsaldi op 1 januari meetellen in box 3 als vermogen boven de heffingvrije grens. Een goede administratie van jouw stortingen, opnames en balansen per speelrekening maakt dit traject aanmerkelijk eenvoudiger. Veel spelers kiezen ervoor om elke maand op een vaste dag, bijvoorbeeld de eerste werkdag, de aangifte over de voorgaande maand voor te bereiden. Je neemt dan jouw spreadsheet erbij, selecteert de prijsuitkeringen boven de drempel en zet die over op het formulier. Door hier een vaste ritmiek aan te hangen, bouw je routine op en voorkom je dat deadlines je verrassen tijdens drukkere periodes.
Formulier IB-47 invullen in zes stappen
-
Stap 1
Download formulier IB-47 van de website van de Belastingdienst of vraag het telefonisch op
-
Stap 2
Vul jouw persoonsgegevens in met naam, adres en BSN
-
Stap 3
Noteer per gewonnen prijs de datum, het casino, de bruto-prijs en de inzet
-
Stap 4
Bereken per regel de belastbare winst (prijs minus inzet) en de 29,5 procent heffing daarover
-
Stap 5
Tel alle bedragen op en vermeld het totaal verschuldigd bedrag
-
Stap 6
Stuur het formulier in binnen een maand na de uitkering en betaal binnen de termijn van de aanslag
Welke Winsten Zijn Belast en Welke Niet
Niet elke speelwinst is belast. De wet kent een duidelijke vrijstelling van 449 euro per prijs, wat betekent dat een gewonnen bedrag tot en met die grens volledig buiten de kansspelbelasting valt. Pas als een enkele prijs boven dit bedrag uitkomt, geldt de heffing over het gehele bedrag minus de inzet. Deze drempel is onafhankelijk van de spelsoort en geldt voor zowel offline als online kansspelen.
Belaste prijzen per spelsoort
Belast zijn in beginsel alle prijzen uit casino-spelen, zoals slots, roulette, blackjack, baccarat en video poker, uit sportweddenschappen, pokerspelen, bingo en loterijen, zodra zij individueel boven de vrijstelling uitkomen. Ook promotionele kansspelen met een hoofdprijs boven 449 euro vallen onder de heffing, zelfs als deelname gratis was. De waarde van prijzen in natura, zoals een auto of een reis, wordt bepaald op basis van de dagwaarde en telt op dezelfde manier mee. Bij een gewonnen auto wordt bijvoorbeeld de catalogusprijs of de marktwaarde als uitgangspunt genomen, afhankelijk van hoe de aanbieder dit heeft gewaardeerd in de prijsvoorwaarden. Dat betekent dat je als winnaar van een niet-geldelijke prijs toch kansspelbelasting kunt verschuldigd zijn, zelfs als er geen daadwerkelijke geldstroom plaatsvindt.
Niet-belaste prijzen en uitzonderingen
Niet belast zijn onder meer prijzen uit behendigheidsspelen zonder relevant kansspelelement, kleine prijzen onder de vrijstellingsgrens en winsten van spelers die niet in Nederland wonen. Voor spelers die vanuit het buitenland een online account openen bij een Nederlandse operator kan de situatie afwijken, afhankelijk van woonplaats en belastingverdrag. Ook bepaalde promotionele acties die juridisch niet als kansspel kwalificeren vallen buiten de heffing, maar de grens tussen een kansspel en een behendigheidsspel is in de praktijk niet altijd scherp.
Belast of niet belast
| Criterium | Status | Toelichting |
|---|---|---|
| Prijs onder 449 euro | Niet belast | Valt volledig binnen de vrijstelling |
| Slot- of tafelprijs boven 449 euro | Belast | 29,5 procent over bruto-winst |
| Loterijprijs boven 449 euro | Belast | Operator houdt bij Nederlandse loterij in |
| Pokerprijs boven 449 euro | Belast | Per toernooi of per sessie bekeken |
| Behendigheidsspel zonder kans | Niet belast | Geen kansspelelement |
| Prijs in natura | Belast indien boven drempel | Waardering op dagwaarde |
Gegevens gecontroleerd in oktober 2026. Voorwaarden kunnen wijzigen.
Berekenvoorbeelden voor Slots Blackjack en Poker
De berekening van de kansspelbelasting verschilt niet qua tarief, maar wel qua grondslag per spelsoort. Een paar concrete voorbeelden maken dit snel duidelijk. Stel je zet bij een offshore casino 300 euro in op een slot en wint 1.000 euro. De bruto-winst is 700 euro, hetgeen boven de drempel ligt. De verschuldigde kansspelbelasting bedraagt 29,5 procent van 700 euro, dus 206,50 euro. Jouw netto winst na belasting is 493,50 euro. Dit voorbeeld laat goed zien dat de inzet rechtstreeks van de uitbetaling wordt afgetrokken voordat de 29,5 procent heffing wordt berekend, waardoor de uiteindelijke factuur altijd lager uitvalt dan een eenvoudige rekensom op het bruto uitbetaalde bedrag zou suggereren.
Blackjack en pokercash per sessie
Bij blackjack kijkt de wet eveneens naar het verschil tussen uitbetaling en inzet per speelronde of per sessie. Zet je 500 euro in op een enkele hand en krijg je 1.500 euro uitgekeerd, dan is de bruto-winst 1.000 euro. De verschuldigde heffing is 295 euro bij een tarief van 29,5 procent. Voor cash games bij poker geldt een vergelijkbare systematiek per sessie, waarbij jouw cumulatieve resultaat aan tafel in beschouwing wordt genomen. Toernooiwinsten worden daarentegen bekeken per toernooi, met de buy-in als inzet en het prijzengeld als uitkering.
Pokertoernooi met vaste buy-in
Een derde voorbeeld. Je doet mee aan een onlinepokertoernooi met een buy-in van 100 euro en wint een prijs van 2.500 euro. De belastbare grondslag is 2.400 euro en de verschuldigde kansspelbelasting bedraagt 708 euro bij het tarief van 29,5 procent. Vergeet niet dat je deze berekening maakt per gewonnen prijs of per sessie, niet over jouw totale jaarresultaat. Een gestructureerde manier van een houdbaar speelbudget plannen helpt om te voorkomen dat je door een onverwachte belastingaanslag in de knel komt.
Kansspelbelasting op Loterijen en Prijzen
Loterijen vormen fiscaal gezien een aparte categorie binnen de kansspelbelasting. Voor Nederlandse loterijen zoals de nationale postcodeprijs of staatsloterijen regelen de organisatoren de inhouding meestal volledig zelf. Prijzen tot en met 449 euro zijn vrijgesteld, prijzen boven dat bedrag worden belast tegen hetzelfde tarief van 29,5 procent in 2026. Je ontvangt in de regel een netto uitkering en krijgt desgewenst een specificatie waarin de inhouding staat vermeld.
Promotionele kansspelen en prijzen in natura
Voor prijzen uit promotionele kansspelen, zoals een actie van een supermarkt of een reclameprijs, geldt dezelfde drempel. Als de bruto-waarde van de prijs boven 449 euro ligt, moet de organisator de kansspelbelasting afdragen. In veel gevallen draagt de aanbieder de belasting bruto, wat betekent dat je als winnaar het volledige bedrag ontvangt en de aanbieder de belasting daarbovenop zelf aan de Belastingdienst betaalt. Bij prijzen in natura wordt dezelfde methode toegepast, waarbij de dagwaarde als uitgangspunt dient.
Rekenvoorbeeld bij een loterijprijs
Een voorbeeld. Je wint bij een nationale loterij een prijs van 10.000 euro. De organisator houdt automatisch 29,5 procent kansspelbelasting in over het bedrag boven de 449 euro drempel, dus over 9.551 euro. Dat komt neer op 2.817,55 euro aan belasting en je ontvangt netto 7.182,45 euro op jouw rekening, zonder dat je zelf iets hoeft te regelen. Een vergelijkbare prijs bij een buitenlandse loterij vraagt juist wel om een eigen aangifte via IB-47.
Buitenlandse online loterijen zonder KSA
Online loterijen die geen Nederlandse vergunning hebben, zoals grensoverschrijdende Europese jackpots, vallen onder dezelfde regels als overige buitenlandse kansspelen. De speler is zelf verantwoordelijk voor de aangifte via formulier IB-47, net als bij andere offshore kansspelen. Bij enkele internationale loterijen kan ook een bronheffing in het land van herkomst zijn ingehouden, waardoor dubbele belasting dreigt. In de volgende sectie leggen we uit hoe je daarmee omgaat.
Verliezen Aftrekken en Waarom dat Niet Mag
Een van de meest gestelde vragen is of je verliezen uit kansspelen kunt verrekenen met winsten, zoals bij andere vermogenscategorieen soms mogelijk is. Het antwoord is duidelijk nee. De Nederlandse kansspelbelasting kent geen verliesverrekening tussen speelsessies, dagen of jaren. Elke prijsuitkering boven de drempel wordt afzonderlijk belast en jouw verlies op een andere avond heeft fiscaal geen invloed op de heffing.
Juridische logica van de heffing
De juridische reden ligt in het karakter van de heffing. De kansspelbelasting is een directe belasting op het genieten van de prijs, niet een belasting op het netto rendement van jouw hele speelactiviteit. Vergelijk het met de inkomstenbelasting over een cadeau of een loonstrookje. Je betaalt over wat je ontvangt, niet over wat je in totaal uitgeeft. Dit betekent dat een speler die in een jaar in totaal verlies draait toch kansspelbelasting kan verschuldigd zijn over een individuele grote prijs. Fiscaal staat elke speelsessie op zichzelf.
Impact op jouw financiele planning
Deze systematiek heeft directe gevolgen voor jouw financiele planning. Als je in januari een grote prijs wint en in de rest van het jaar bijna evenveel verliest, blijft de kansspelbelasting over die eerste winst gewoon staan. Houd daar bij jouw administratie en budgetplanning rekening mee, want anders kom je in de verleiding om de verschuldigde belasting al opgedoken te hebben als bankroll voor latere sessies. Een strikte scheiding tussen jouw speelsaldo en jouw belastingreservering voorkomt dit soort problemen.
Administratie bij meerdere operators
In de praktijk werkt dit het eenvoudigst door direct na iedere grote prijsuitkering het belastbare deel over te maken naar een afgescheiden spaarrekening of een aparte online wallet. Zo loopt de verschuldigde belasting niet door je bankroll of door je uitgavenpatroon. Spelers die bij meerdere offshore operators actief zijn houden daarnaast vaak een eenvoudig spreadsheet bij met datum, operator, inzet, uitbetaling en de daarover berekende heffing. Zo kun je bij de maandelijkse IB-47 aangifte simpelweg de regels overnemen en voorkom je dat je op het laatste moment uren bezig bent met reconstructie van jouw speelverleden. Deze gedisciplineerde manier van omgaan met jouw administratie is uiteindelijk een onlosmakelijk onderdeel van jouw totale bankrollbenadering.
Buitenlandse Loterijen en Dubbele Belasting
Bij winsten uit buitenlandse loterijen of casinos kan het voorkomen dat in het land van herkomst al een vorm van bronheffing is toegepast. Denk aan sommige Amerikaanse loterijen of specifieke prijzen in landen zonder volledig belastingverdrag met Nederland. In theorie dreigt dan dubbele belasting, aangezien jij in Nederland ook kansspelbelasting bent verschuldigd. De praktijk is echter genuanceerder, omdat Nederland in veel situaties uitgaat van woonplaatsbeginsel. Daardoor wordt elke Nederlandse inwoner geacht aangifte te doen over winsten uit de hele wereld, ongeacht waar het kansspel heeft plaatsgevonden of welk land primair de heffing legt.
Belastingverdragen en kansspelen
Nederland heeft met veel landen een belastingverdrag ter voorkoming van dubbele belasting. Voor kansspelen geldt echter dat deze verdragen de kansspelbelasting meestal niet volledig afdekken, omdat de heffing niet valt onder de klassieke inkomstenbelasting die in de verdragen wordt besproken. In de regel is de buitenlandse heffing bij kansspelen niet verrekenbaar met de Nederlandse kansspelbelasting. Dit betekent dat je in beide landen belasting betaalt, tenzij een specifieke regeling anders bepaalt. Een goed bijgehouden dossier van ingehouden bronbelasting, uitkeringsbewijzen en koersomrekeningen op het moment van uitkering helpt om bij vragen van de Belastingdienst snel aan te tonen welke buitenlandse heffing er precies is afgedragen.
EEA-licenties en operatorbelasting
Binnen de Europese Economische Ruimte speelt daarnaast de vraag of een EEA-gelicenseerd casino al enige vorm van operatorbelasting afdraagt in het eigen vergunningsland. Deze operator-side heffing valt juridisch volledig los van jouw eigen aangifteplicht in Nederland en biedt dus geen vrijstelling. Dat is een belangrijk aandachtspunt, omdat veel spelers in de veronderstelling verkeren dat zij door de bronheffing in de licentiejurisdictie al klaar zijn met hun fiscale verplichtingen. In Nederland geldt echter het principe dat de inwoner over zijn wereldwijde kansspelwinst zelf verantwoordelijk is voor de aangifte en betaling.
Administratie bij internationale jackpots
Voor loterijen met een internationaal karakter, zoals grote Europese jackpots of landenoverstijgende lotto-formules, is het aan te raden om bij elke uitkering boven de drempel direct een reservering te maken. Noteer de datum van prijsuitkering, de valutaomrekening naar euro op die dag en eventuele buitenlandse belastinginhoudingen. Deze informatie is noodzakelijk voor jouw IB-47 aangifte en biedt een goede onderbouwing wanneer de Belastingdienst om toelichting vraagt. In de praktijk is deze administratie geen zware last als je direct na een winnende trekking een digitale map aanlegt met alle relevante bewijsstukken.
Aangifteperiode en Betaaltermijnen bij de Belastingdienst
De aangifte kansspelbelasting bij spelen buiten de KSA-vergunning verloopt maandelijks. Je bent in principe verplicht om binnen een maand na de prijsuitkering formulier IB-47 in te dienen bij de Belastingdienst. In de praktijk kiezen sommige spelers ervoor om meerdere winsten uit dezelfde kalendermaand te verzamelen op een enkel formulier en dat eenmaal per maand in te sturen. Dit is administratief overzichtelijker en reduceert het risico op gemiste aangiften.
Aanslag en betaaltermijn in weken
Na indiening ontvang je een aanslag met daarop het verschuldigde bedrag en de betaaltermijn. De gebruikelijke betaaltermijn is zes weken na dagtekening van de aanslag, maar dit kan afwijken per situatie. Bij te late aangifte of te late betaling rekent de Belastingdienst invorderingsrente en kan er een boete worden opgelegd. De hoogte van de boete hangt af van de aard en de duur van de overtreding en wordt afzonderlijk per aanslag beoordeeld.
Reserveer direct na een winst
Een praktisch advies is om direct na een winnende sessie een aparte reservering te maken voor de verschuldigde belasting. Door 30 procent van jouw bruto-winst meteen opzij te zetten op een afgescheiden rekening, voorkom je dat je met een onverwachte factuur in geldzorgen komt. Dit soort discipline sluit aan bij het bredere thema verantwoord gokken, waarbij je bewust omgaat met jouw bankroll, jouw emotie en jouw fiscale verplichtingen. Spelen bij een casino met buitenlandse vergunning betekent meer vrijheid, maar vraagt ook een stuk zelfdiscipline in de administratie.
Veelgestelde Vragen over Kansspelbelasting
Nee, prijzen tot en met 449 euro per uitkering vallen onder de wettelijke vrijstelling en zijn vrij van kansspelbelasting. Je hoeft deze winsten niet op formulier IB-47 te vermelden, mits elke individuele prijs onder deze grens blijft. Pas als een enkele prijs boven de 449 euro uitkomt, geldt de heffing over het bedrag minus de inzet.
De drempel voor vrijstelling is 449 euro per prijs en staat al jaren ongewijzigd in de wet. Deze drempel geldt per uitgekeerde prijs, niet per jaar en niet per totaalresultaat. Winsten boven deze grens worden belast tegen het tarief van 29,5 procent dat per 1 januari 2026 van toepassing is.
Bij een casino met vergunning buiten Nederland houd je zelf de kansspelbelasting bij en doe je maandelijks aangifte via formulier IB-47. Je noteert per gewonnen prijs de datum, de bruto-prijs en de inzet. Vervolgens bereken je 29,5 procent over de belastbare winst boven de drempel van 449 euro en betaal je het bedrag binnen de termijn van de aanslag.
In theorie kan dubbele belasting voorkomen als het casino in het eigen vergunningsland een bronheffing toepast en Nederland de kansspelbelasting daarnaast heft. Belastingverdragen dekken kansspelen meestal niet volledig af, dus verrekening is lang niet altijd mogelijk. Raadpleeg een fiscaal adviseur om te bepalen of een creditregeling in jouw specifieke situatie van toepassing is.
Prijzengeld uit poker valt onder dezelfde kansspelbelasting als overige casinowinsten. Bij toernooien kijk je naar de buy-in als inzet en de uitgekeerde prijs als winst, bij cash games geldt het verschil tussen uitbetaling en inleg per sessie. Over het bedrag boven de drempel van 449 euro bereken je 29,5 procent in 2026.
Voor loterijen geldt dezelfde drempel van 449 euro per prijs. Prijzen onder deze grens zijn vrijgesteld, prijzen daarboven worden belast tegen 29,5 procent. Bij Nederlandse loterijen regelt de organisator de inhouding meestal zelf, bij buitenlandse online loterijen ben je zelf verantwoordelijk voor de aangifte via formulier IB-47.
Nee, de kansspelbelasting staat juridisch los van de inkomstenbelasting. Winsten uit kansspelen zijn geen inkomen uit arbeid of onderneming en vallen niet in box 1. Alleen opgebouwde speelsaldi op 1 januari kunnen onder box 3 vallen als vermogen boven de heffingvrije grens, maar de prijsuitkering zelf wordt uitsluitend via de kansspelbelasting belast.
Nee, verliezen zijn niet aftrekbaar in de Nederlandse kansspelbelasting. Elke prijsuitkering boven de drempel wordt afzonderlijk belast op basis van de bruto-winst. Jouw negatieve resultaat in andere sessies of jaren verlaagt de heffing niet. Houd daarom per winnende sessie een reservering aan voor de verschuldigde belasting.
Bij een vergeten of te late aangifte kan de Belastingdienst invorderingsrente en een boete opleggen. De hoogte hangt af van de duur en de aard van de verzuim. Als de dienst via bankgegevens ontdekt dat er niet-aangegeven winsten zijn, volgt doorgaans een naheffing met verhoging. Vrijwillig alsnog aangifte doen beperkt vaak de boete.