18+ Gokken kost geld. Speel met een limiet en stop op tijd.

Verificatie zonder bank hop

Casino Zonder iDIN Factuele Uitleg voor Dutch Spelers

Een casino zonder iDIN gebruikt document upload KYC in plaats van de Nederlandse bank identificatie, met andere afwegingen voor Dutch spelers.

Sem Smit author portrait Door Sem Smit Bijgewerkt Gecontroleerd door Sem Smit
Casino zonder iDIN document KYC alternatief illustratie

Casino Zonder iDIN Uitgelegd voor Nederland

OhaCasino
4.9 (4.9/5)
  • ✓ 4.000+ games plus sportsbook en esports
  • ✓ 10% dagelijkse cashback zonder inzeteis
  • ✓ 10% Hoge uitbetalingslimieten tot €40.000 per maand
Bonus
200% tot €1.000
+ 10% Dagelijkse Cashback
SpinAlto
4.8 (4.8/5)
  • ✓ Ruim 5.000 slots, live casino en sportsbook
  • ✓ Snelle uitbetalingen met crypto-ondersteuning
  • ✓ Genereus welkomstpakket met 300 free spins
Bonus
350% tot €6.000
+ 300 Free Spins
Wintari Casino
4.7 (4.7/5)
  • ✓ Bonus over meerdere stortingen tot in totaal €500
  • ✓ Brede keuze betaalmethoden inclusief crypto
  • ✓ 10% dagelijkse cashback zonder doorspelen
Bonus
200% UP TO €1,000
+ 10% DAILY CASHBACK
Spinorhino
4.6 (4.6/5)
  • ✓ Groot spelaanbod met slots en tafelspellen
  • ✓ Meerdere betaalmethoden inclusief crypto
  • ✓ Royaal welkomstpakket met 300 free spins
Bonus
350% tot €6.000
+ 300 Free Spins

Wat is iDIN en Waarom Het Niet Overal Bestaat

iDIN in een zin. Het is een digitale identificatie dienst die je Nederlandse bank login gebruikt om naam, adres, geboortedatum en meerderjarigheid door te geven aan de operator. Dezelfde organisatie achter iDEAL beheert de rail en koppelt daarvoor met alle grote Dutch banken.

Een iDIN casino is daardoor altijd een partij die commercieel en technisch in Nederland is ingebed. Zonder NL bank koppeling heeft iDIN voor de aanbieder geen zin, want hij kan de token simpelweg niet valideren bij een partnerbank buiten de Nederlandse giro infrastructuur.

Waarom de rail Nederlands blijft

Betaalvereniging Nederland sluit contracten met banken en met gelicenseerde afnemers. Een operator op Curacao of Malta valt buiten dat afsprakenkader en kan dus geen token afnemen zonder een Nederlandse rechtspersoon die de contracten tekent. Dat maakt de drempel hoog voor pure offshore spelers.

Kosten en volume. Een offshore huis dat Nederland alleen als sub markt bedient weegt de ontwikkelkosten af tegen de omzet. Omdat de meeste internationale casinos tientallen markten bedienen, kiezen ze voor een universele document KYC die overal werkt in plaats van per land een bank integratie.

Praktische gevolgen voor jou

  • Buiten Nederland zie je iDIN vrijwel nooit
  • Document upload is de wereldwijde default
  • Je bank blijft buiten de identificatie keten
  • De operator bewaart jouw documenten zelf of via een KYC vendor

Techniek bepaalt beleid. Het verschil is dus geen kwestie van onwil maar van infrastructuur. De iDIN rail is nationaal gebouwd en wordt nationaal gedistribueerd, en een internationale casino operator kiest doorgaans voor leveranciers die in meerdere landen tegelijk werken.

Welke Dutch Partijen iDIN Verplicht Stellen

De regel in het kort. Elke operator met een Kansspelautoriteit vergunning gebruikt iDIN als primaire identificatie methode voor Nederlandse spelers. De KSA eist een robuust KYC stramien en de bank gebonden iDIN rail voldoet daar in een enkele stap aan. Daarnaast gebruikt bijna elke KSA aanbieder iDIN voor leeftijd en adres validatie bij account opening.

Buiten de kansspelsector komt iDIN voor bij overheidsdiensten, verzekeraars, pensioenfondsen en zorgportalen. Daar fungeert iDIN als een snelle alternatieve login naast DigiD. Voor casino doeleinden maakt dat niet uit, maar het toont wel dat de rail breed verankerd is in de Nederlandse digitale infrastructuur.

Buiten KSA ligt het anders

Een casino zonder vergunning uit het Nederlandse stelsel valt per definitie buiten de iDIN verplichting omdat de aanbieder geen KSA bevel krijgt om die rail te integreren. In plaats daarvan volgen deze operators de regels van hun eigen regulator, meestal Curacao, Malta of een vergelijkbare jurisdictie, en die eisen document KYC maar niet iDIN specifiek.

Wie wel en wie niet

  • KSA gelicenseerde operators integreren iDIN altijd
  • Buitenlandse huizen zonder NL vestiging zelden tot nooit
  • Hybride partijen die een Nederlandse dochter openen soms wel
  • Nieuwe entrants wachten vaak tot zij KSA aanvragen

Belangrijke nuance. Een operator die iDIN niet gebruikt is daarom niet automatisch onbetrouwbaar. Hij valt onder een ander stelsel met andere eisen. De verificatie gebeurt alleen op een andere manier, meestal met strikte document checks en een AML monitor achter de schermen.

Alternatieve KYC Methoden bij Offshore Casinos

De vraag welke KYC methodes buitenlandse operators gebruiken is in essentie een vraag over internationaal gangbare standaarden. Internationale casinos leunen op een combinatie van document controle, biometrische match, adres bewijs en bij hogere bedragen een source of funds check. Deze stapeling voldoet aan AML richtlijnen die in de hele EU en daarbuiten gelden.

Document controle als basis. Een paspoort, ID kaart of rijbewijs vormt de kern. Veel operators vragen beide zijden en controleren MRZ codes automatisch via een KYC vendor zoals Jumio, Onfido of Veriff. Deze partijen draaien machine learning modellen die vervalsingen in seconden markeren.

Biometrische verificatie

Een korte video selfie of een live liveness check zet een gezicht naast je document. De software kijkt naar micro bewegingen om foto fraude uit te sluiten. Voor jou duurt het dertig seconden, voor de operator levert het een auditbare match op die stand houdt bij een AML inspectie.

Adres bewijs en source of funds. Een recente factuur of bankafschrift bewijst woonplaats. Bij grotere stortingen vraagt het verificatie team om loonstroken, dividend overzichten of een verkoopakte om de herkomst van middelen te staven. Dit is standaard EU AML praktijk en niet uniek voor niet iDIN huizen.

Hoe dit samenhangt met een lichtere flow

Sommige spelers zoeken een casino zonder registratie omdat die flow nog minder vooraf vraagt en identificatie uitstelt tot uitbetaling. Ook daar valt KYC niet weg, want AML regels dwingen de operator alsnog om stukken op te vragen voordat geld de deur uitgaat.

  • Document check met vendor automatisering
  • Biometrische selfie of liveness video
  • Adres bewijs via factuur of bankafschrift
  • Source of funds bij grote bedragen
  • Doorlopende AML monitoring tijdens je sessies

Document Upload Workflow bij Niet iDIN Casinos

De flow in het echt. Hoewel elke operator een eigen schil heeft, lijkt de kern bij vrijwel elke niet iDIN aanbieder op elkaar. Je opent een account met basisgegevens, speelt direct en levert documenten bij een eerste uitbetaling of bij het bereiken van een stortingsdrempel die de operator intern hanteert.

De volgorde is bewust zo gezet. Operators willen frictie bij registratie klein houden en pas controleren wanneer er geld de deur uit moet. Dat is tegelijk een AML keuze omdat KYC daar wettelijk gelinkt is aan de uitbetaling momenten en aan drempels zoals de EU AMLD5 limiet van tweeduizend euro.

Stap voor stap wat je kunt verwachten

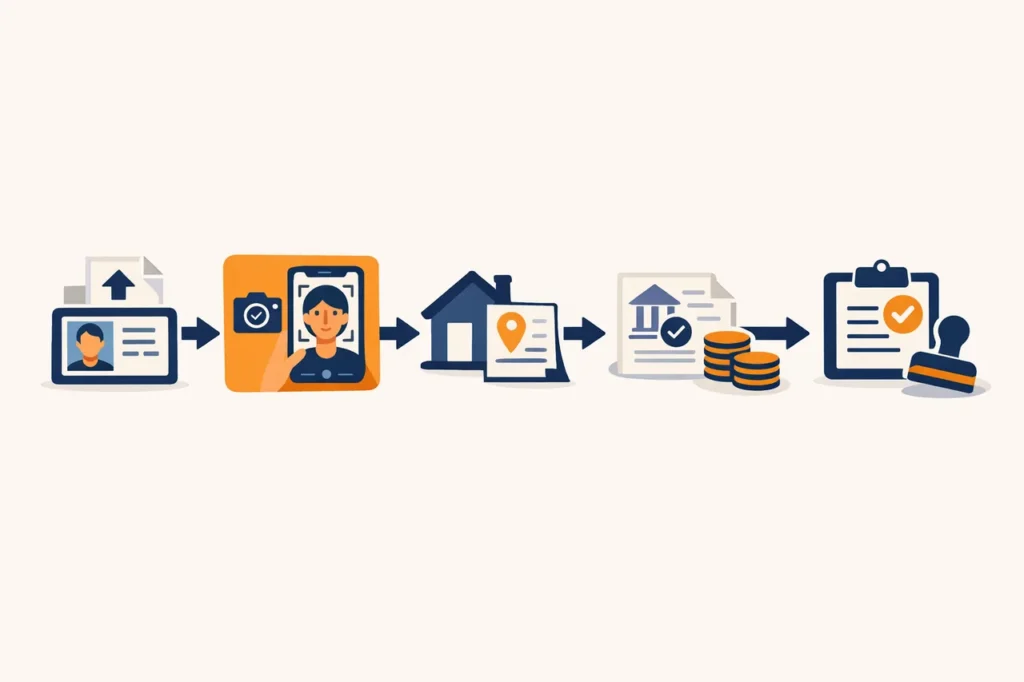
Stap een. Account aanmaken met e mail, wachtwoord, naam, adres en geboortedatum. Geen bank login, wel een leeftijd bevestiging die je zelf aanvinkt. Direct na activatie kun je storten en spelen.

Stap twee. Bij eerste uitbetaling krijg je een verzoek om documenten te uploaden. Meestal in een beveiligd portaal binnen je account, soms via een KYC vendor link. Je uploadt ID, selfie en in sommige gevallen een adres bewijs.

Stap drie. Review door een menselijk team of automatische classifier. Binnen enkele uren tot anderhalve dag krijg je bevestiging. Daarna gaat de uitbetaling door en zijn volgende cash outs vaak nog sneller.

Veelvoorkomende struikelblokken

  • Onscherpe foto van de ID waardoor MRZ niet leesbaar is
  • Verlopen document dat niet meer geldig is
  • Selfie met zonnebril of pet die het gezicht bedekt
  • Factuur ouder dan drie maanden als adres bewijs
  • Naam op bankrekening die niet matcht met profiel

Tip voor een vlotte flow. Scan documenten bij daglicht, gebruik een egale achtergrond en zorg dat de randen van je ID zichtbaar zijn. De meeste afgewezen uploads liggen aan licht of focus, niet aan de operator kant.
Casino zonder iDIN document upload KYC flow
  1. Stap 1

    Open een account met basisgegevens en bevestig je leeftijd zelf

  2. Stap 2

    Stort en speel zonder bank hop

  3. Stap 3

    Upload ID en selfie bij een eerste uitbetaling of drempel

  4. Stap 4

    Voeg adres bewijs toe wanneer de operator daarom vraagt

  5. Stap 5

    Wacht op review en ontvang je uitbetaling na goedkeuring

Veiligheid Zonder iDIN Verificatie

Veiligheid staat los van iDIN. Het ontbreken van een bank hop maakt een KYC proces niet onveiliger. Internationale AML standaarden eisen een gelijkwaardige identificatie en operators die onder Malta, Isle of Man, Gibraltar of een strengere Curacao variant werken, krijgen externe audits op precies die stramienen.

De vendor markt voor document KYC is bovendien volwassen. Jumio, Onfido, Veriff en Sumsub bedienen banken, fintechs en crypto beurzen met dezelfde software stack die casinos gebruiken. Dat betekent dat een foto van jouw paspoort door dezelfde classifier gaat als de check die een IBAN opening of beurs account activeert.

Waar het echt om draait

Opslag en toegang. De vraag is niet of KYC gebeurt, maar wie jouw stukken bewaart en hoe lang. Een goede operator schrijft in zijn privacy verklaring dat documenten versleuteld worden opgeslagen, dat alleen gecertificeerde medewerkers inzage hebben en dat de bewaartermijn volgt uit de licentie regels.

Encryptie onderweg. Elke serieuze aanbieder draait TLS met moderne cipher suites en zet uploads door naar een gescheiden omgeving waar het casino platform zelf niet bij kan. Dat beperkt het risico als er ooit een frontend lek optreedt.

Checks die je zelf kunt doen

  • Lees de privacy verklaring op bewaartermijn en vendor naam
  • Controleer of de upload pagina een HTTPS slotje toont
  • Zoek de licentie link in de voetnoot en open het register
  • Kijk naar klachten patronen bij onafhankelijke review sites
  • Vraag support concreet welke KYC vendor zij gebruiken

De uitkomst van dit lijstje zegt meer over een operator dan de aanwezigheid van een iDIN knop. Een casino kan iDIN hebben en toch slecht met documenten omgaan, en een offshore casino kan excellent met vendor isolatie werken terwijl iDIN ontbreekt.

Pluspunten 4
  • Internationaal gangbare AML standaarden
  • Gevestigde KYC vendor stack met audits
  • Encryptie onderweg en gescheiden opslag
  • Transparante bewaartermijnen in privacy verklaringen
Minpunten 4
  • Documenten liggen bij een derde partij in plaats van je bank
  • Kwaliteit varieert sterker tussen operators
  • Review tijd is minder voorspelbaar
  • Je moet zelf de licentie en vendor checken

Snelheid van Verificatie Vergeleken met iDIN

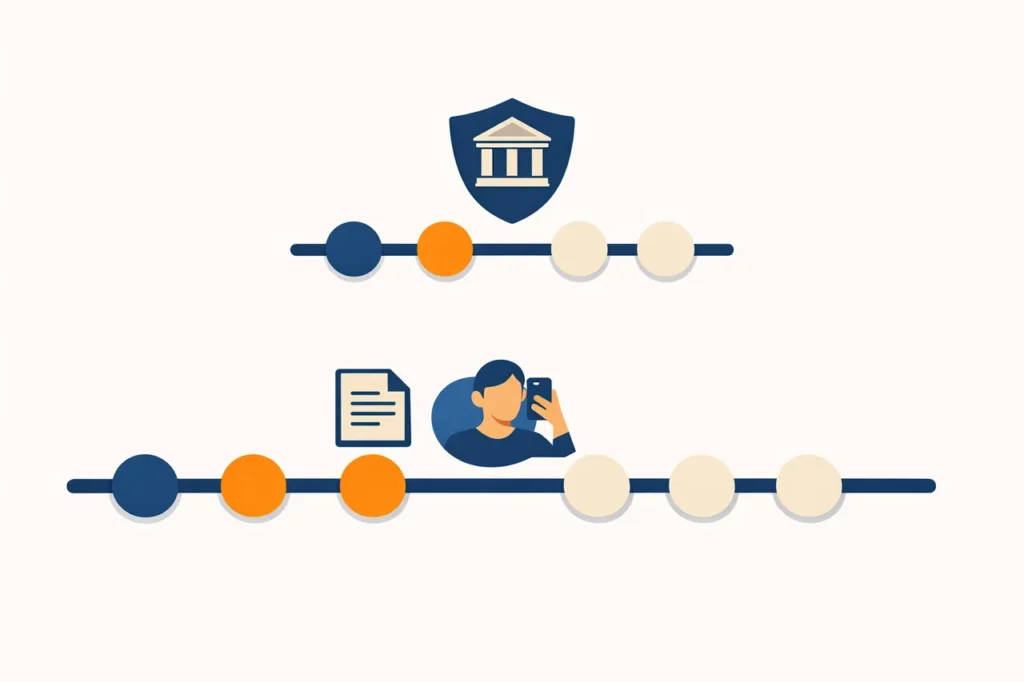
iDIN wint op pure doorlooptijd. Een bank hop van minuten tegen een document review van uren tot anderhalve dag voelt onvergelijkbaar. Dat beeld is grotendeels correct wanneer je kijkt naar het moment van account activatie. Je komt binnen bij een KSA casino terwijl je bij een offshore operator vaak eerst speelt en pas later identificeert.

Maar de interessante vergelijking zit in de totale cyclus van registratie tot eerste uitbetaling. iDIN is snel aan de voorkant maar de uitbetaling snelheid wordt daarna bepaald door de interne processen van de operator en de SEPA afhandeling. Een niet iDIN huis dat op SEPA Instant draait of op interne crypto rails kan de eerste cash out binnen een dag doen, soms sneller.

Welke tijdlijnen realistisch zijn

KSA met iDIN. Account open in vijf minuten, eerste storting direct, uitbetaling naar bank doorgaans een tot twee werkdagen.

Offshore met document KYC. Account open in vijf minuten zonder verificatie, direct spelen, documenten bij eerste uitbetaling verwerkt in enkele uren tot anderhalve dag, uitbetaling vaak binnen een werkdag na goedkeuring.

Offshore met pre KYC. Als je direct na registratie documenten upload, zit je vaak binnen twaalf uur op zero friction uitbetalingen voor de rest van je sessies.

Praktische snelheid tips

  • Upload documenten liefst op werkdagen tussen negen en vijf
  • Kies een operator met SEPA Instant of lokale rails
  • Vermijd weekend uitbetalingen omdat teams dan kleiner zijn
  • Houd documenten binnen de drie maanden geldigheids venster
  • Vraag support om proactieve verificatie na je eerste storting

Over een volledige cyclus is het verschil tussen iDIN en document KYC bij een goed geoliede offshore operator kleiner dan de meeste spelers denken. Het verschil in beleving zit vooral in de eerste klik en niet in de uiteindelijke doorlooptijd.

iDIN verificatie snelheid timeline vergelijking illustratie
Criterium iDIN flow Document KYC flow
Account open Twee tot vijf minuten Twee tot vijf minuten
Eerste storting Direct Direct
KYC afgerond Bij registratie Bij eerste uitbetaling of pre upload
Review tijd Niet van toepassing Enkele uren tot anderhalve dag
Eerste uitbetaling Een tot twee werkdagen Binnen een werkdag na goedkeuring

Gegevens gecontroleerd in oktober 2026. Voorwaarden kunnen wijzigen.

Privacy Overwegingen Zonder iDIN Hop

Privacy heeft twee kanten. Met iDIN deelt je bank jouw naam, adres, geboortedatum en soms een leeftijd flag met de operator. Zonder iDIN deelt je bank niets maar de operator ziet een foto van je paspoort, een selfie en meestal een adres bewijs. Beide stromen bevatten identificerende data, alleen de route verschilt.

Vanuit AVG perspectief gelden voor beide dezelfde regels. De verwerkingsgrondslag is wettelijke verplichting bij KYC en gerechtvaardigd belang bij AML monitoring. Je rechten op inzage, correctie en bezwaar zijn gelijkwaardig, al moet je bij een offshore operator eerst de juiste contactpersoon vinden omdat de FG vaak niet in Nederland zit.

Wat je bank wel en niet ziet

Zonder iDIN. Je bank ziet alleen de SEPA transactie met een merchant naam en bedrag. De bank weet niet welke rekening je gebruikt bij de operator, welke spellen je speelt of hoe lang je sessies duren.

Met iDIN. De bank logt dat jij een identificatie afgaf aan een specifieke merchant. Dat is op zich geen gokgegeven, maar het laat een auditspoor achter dat je bank en indirect fiscale of toezichthoudende partijen kunnen opvragen bij een onderzoek.

Risico plaatjes vergeleken

  • Document KYC concentreert gevoelige stukken bij operator en vendor
  • iDIN concentreert minder data maar legt wel een bank route vast
  • Beide stromen vallen onder AVG en vereisen datalek meldingen
  • Offshore vendors vallen vaak onder GDPR equivalente kaders
  • Je kunt in beide gevallen een verzoek om verwijdering indienen

Keuze op basis van voorkeur. Wie liever documenten deelt dan een bank spoor achterlaat, zal zich bij document KYC prettiger voelen. Wie liever een korte digitale check doet zonder scans te uploaden, kiest voor iDIN. Geen van beide is objectief veiliger, het is een afweging die bij jouw persoonlijke risico profiel past.

Grens tussen Factuele Uitleg en Bypass Advies

Deze pagina stopt bij uitleg. Het verschil tussen een niet iDIN casino beschrijven en een CRUKS geregistreerde speler helpen die registratie te omzeilen is een harde grens voor onze redactie. We leggen uit welke KYC methodes buiten iDIN gangbaar zijn en waarom offshore operators die kiezen. We schrijven geen handleidingen om Nederlandse zelfuitsluiting te ontwijken.

Deze stance volgt uit onze editorial code. Wie meer wil weten over het Nederlandse zelfuitsluit register kan onze factuele uitleg van wat is CRUKS en hoe het werkt lezen. Daarin staat de feitelijke mechanic zonder sturende tips of adviezen om de registratie te omzeilen.

Waar wij wel over schrijven

Jurisdictionele feiten. Offshore operators vallen niet onder KSA en zijn daardoor niet verplicht iDIN te integreren of CRUKS te raadplegen. Dat is een objectief gegeven en geen aansporing. Het staat op dezelfde lijn als de constatering dat een Duitse webshop geen Nederlandse BTW nummer gebruikt.

Werking van alternatieve KYC. Document upload, biometrie en adres bewijs zijn internationaal standaard. Deze methodes zijn zelfs bij veel Dutch gelicenseerde partijen een secundaire check naast iDIN, dus de uitleg heeft bredere waarde dan alleen voor offshore spelers.

Waar wij nooit over schrijven

  • Instructies om CRUKS registratie te omzeilen of te vermijden
  • Tips voor het gebruiken van valse documenten of synthetische identiteit
  • Routes om geografische blokkades met VPN te verhullen
  • Promotie van operators die KYC bewust overslaan
  • Adviezen die ingaan tegen een actieve zelfuitsluiting

Verantwoord spelen blijft leidend. Wie twijfelt over het eigen speelgedrag vindt praktische stappen en hulplijnen op onze pagina over verantwoord gokken. Daar staat waar je terecht kunt voor onafhankelijke tools, hulpverleners en zelf monitoring, los van welke operator of KYC methode je ook kiest.

Veelgestelde Vragen over Casino Zonder iDIN

iDIN is een Nederlandse identificatie rail van Betaalvereniging Nederland, dezelfde organisatie achter iDEAL. Je logt in bij je bank en de bank geeft naam, adres, geboortedatum en meerderjarigheid door aan de dienst die identificatie vraagt. Casinos met KSA vergunning gebruiken iDIN als primaire KYC methode.

iDIN vereist contractuele koppeling met Nederlandse banken en de Betaalvereniging. Een operator zonder NL rechtspersoon kan die contracten niet tekenen en heeft geen zinvolle technische toegang. Internationale casinos kiezen daarom voor universele document KYC die wereldwijd werkt.

Beide methodes voldoen aan AML standaarden. Document KYC leunt op gevestigde vendors zoals Jumio, Onfido en Veriff die dezelfde software leveren aan banken en fintechs. Het verschil zit in welke partij jouw stukken bewaart en hoe transparant de operator over opslag en toegang is.

De review tijd loopt van enkele uren tot anderhalve dag bij de meeste offshore operators. Op werkdagen tussen negen en vijf gaat het sneller dan in het weekend. Als je direct na registratie documenten upload in plaats van bij uitbetaling, kom je vaak binnen twaalf uur door de check.

Een geldig identiteitsdocument is bij elke serieuze operator verplicht, net als bij een bank of een crypto beurs. Dat kan paspoort, ID kaart of rijbewijs zijn. De operator mag de kopie alleen bewaren voor KYC en AML doelen en moet dat in zijn privacy verklaring onderbouwen.

Ja mits de operator zich aan de regels houdt. De grondslag is wettelijke verplichting bij KYC en gerechtvaardigd belang bij AML monitoring. Je houdt rechten op inzage, correctie en verwijdering. Vraag altijd welke KYC vendor wordt gebruikt en waar die partij jouw stukken bewaart.

Volledig anoniem spelen bij een gereguleerde operator kan niet. AML regels dwingen elke serieuze aanbieder om bij uitbetaling of bij een drempel documenten te vragen. Operators die beweren dat anonieme uitbetaling altijd mogelijk is, voldoen vrijwel zeker niet aan hun eigen licentie verplichtingen.

Zonder iDIN gaat er geen identificatie signaal naar je bank. Je bank ziet alleen een SEPA transactie met de naam van de payment processor en het bedrag. Welke spellen je speelt, welke uren je online bent en welke rekening je bij de operator hebt blijven buiten het bank spoor.

Meestal ligt het aan onscherpe foto, slechte belichting, een verlopen document of een selfie waarop je gezicht gedeeltelijk bedekt is. Scan opnieuw bij daglicht, kies een egale achtergrond en zorg dat de randen van de ID zichtbaar zijn. Vraag support anders om een alternatief uploadkanaal.

De dominante namen zijn Jumio, Onfido, Veriff en Sumsub. Deze partijen bedienen banken, beurzen en fintechs met dezelfde stack. Een goede operator noemt zijn vendor in de privacy verklaring en kan uitleggen hoe data gescheiden wordt bewaard van het casino platform zelf.

Een korte selfie of liveness video controleert of de persoon voor de camera matcht met de foto op je ID. De software analyseert micro bewegingen om een foto van een foto uit te sluiten. De video wordt meestal versleuteld opgeslagen en na de bewaartermijn uit het licentie regime verwijderd.

De operator moet documenten bewaren zolang de wettelijke termijn uit zijn licentie regime loopt, meestal vijf tot zeven jaar na afsluiting van je account. Daarna heb je recht op volledige verwijdering en kun je dat via een AVG verzoek afdwingen. Vraag de operator vooraf naar de concrete bewaartermijn.