- 3.000+ slots en een sterke, veelzijdige sportsbook
- Lage doorspeeleis van x30 op de welkomstbonus
- 10% dagelijkse cashback zonder inzeteis
+ 10% Dagelijkse Cashback ·
18+ Gokken kost geld. Speel met een limiet en stop op tijd.
Pay N Play en Trustly flow
Casino zonder registratie klinkt als een luxe uit Scandinavie, maar via Pay N Play en Trustly bank-login start je in Nederland een speelsessie zonder formulier, zonder wachtwoord en zonder uren wachten op accountverificatie. Deze pagina laat zien hoe de flow technisch werkt, welke operators het model aanbieden, waarom de KYC achter de gladde interface gewoon doorloopt en wat je inlevert aan bonussen en loyaliteit wanneer je kiest voor een registratieloze sessie.
Het principe van Pay N Play draait om een eenvoudige observatie. Een bank weet wie jij bent, waar je woont en hoe oud je bent. Als die bank een betaling autoriseert, kan diezelfde autorisatie de operator vertellen welke persoon er stort. Dat spaart de hele registratiefase uit en legt tegelijk de KYC-basis.
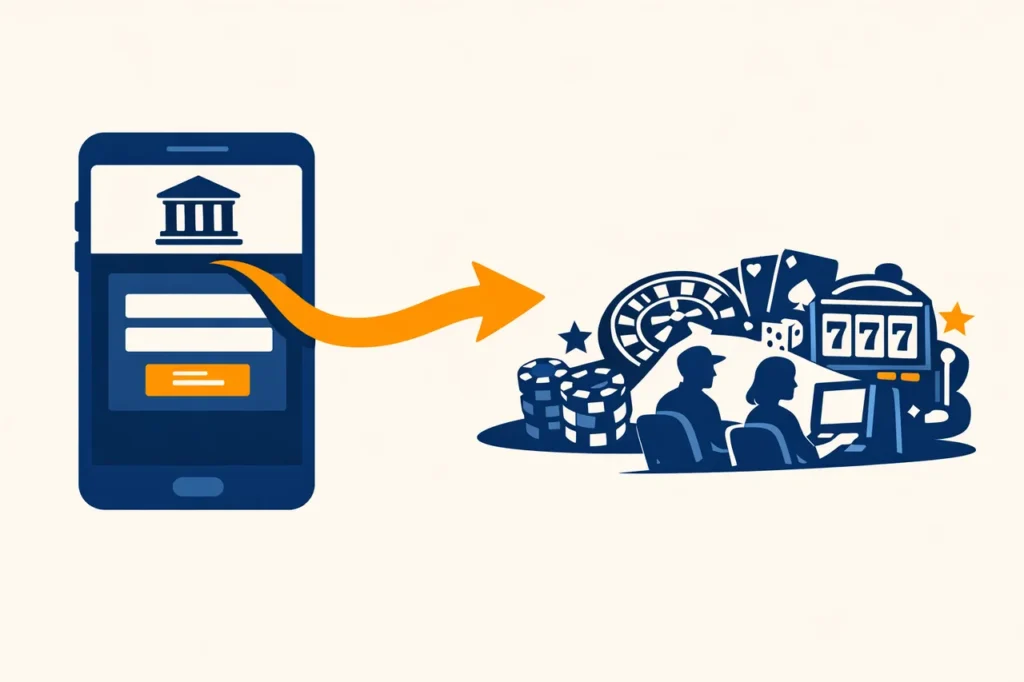
Trustly biedt de pay n play casino methode als softwarelaag tussen de speler, de bank en de operator. De speler klikt op storten, selecteert een bank, logt in met de gebruikelijke bankinloggegevens en bevestigt het bedrag. Op dat moment doet Trustly drie dingen tegelijk, waardoor de interface geen apart registratiescherm hoeft te tonen.
Autorisatie van de betaling. De bank houdt het bedrag van je rekening en zet het klaar voor de operator. Dit is een reguliere iDEAL of SEPA Instant transactie. De operator krijgt een bevestiging binnen enkele seconden en start de speelsessie.
Verzending van identiteitsdata. De bank geeft via Trustly de persoonsgegevens door die de operator nodig heeft voor leeftijdscontrole en adresverificatie. In Nederland gaat dit via iDIN of een equivalente open banking laag die naam en geboortedatum aanlevert.
Opening van de sessie onder token. De operator maakt een intern spelersrecord aan dat gekoppeld is aan het bankrekeningnummer. Dit token werkt als een onzichtbaar account dat de speler bij volgende bezoeken via dezelfde bank-login kan hervatten.
Trustly bezit geen bankvergunning in de klassieke zin maar functioneert als Payment Initiation Service Provider onder PSD2. Dat is dezelfde categorie waartoe veel Europese open banking spelers behoren. De operator contracteert Trustly, Trustly verbindt zich met de banken, en de speler ziet in alle stappen enkel het logo van zijn eigen bank.
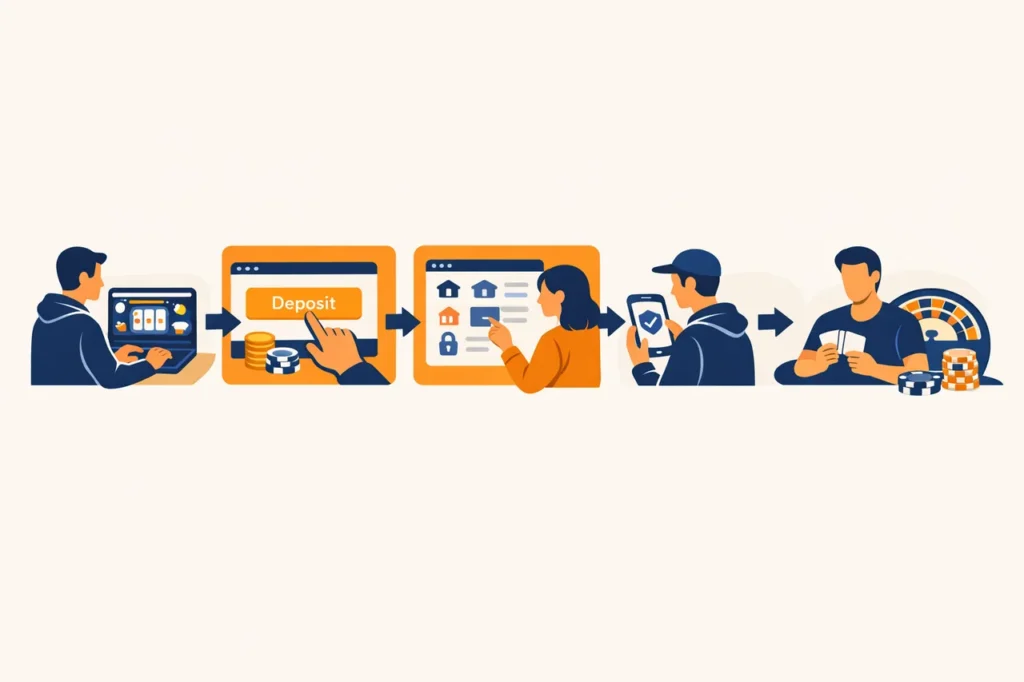
Vanuit het perspectief van de bezoeker is het verrassend minimalistisch. Een stortingsbedrag invullen, een bank kiezen, inloggen bij die bank, bevestigen, en de spelbibliotheek verschijnt. Er is geen e-mailveld, geen wachtwoordkeuze en geen bevestigingslink in de mailbox.
Onder de motorkap werkt het bank-login model op een combinatie van open banking API’s, token-gebaseerde sessies en versleutelde datastromen. De speler merkt daar niets van, maar voor wie wil begrijpen waarom het model veilig kan zijn, is de techniek de moeite waard.
De essentie is dat de bank nooit het wachtwoord of de inloggegevens doorgeeft aan de operator. De bank identificeert de klant intern, geeft daarna een geautoriseerde bevestiging door en de operator weet alleen dat de identificatie geslaagd is plus welke bijbehorende persoonsgegevens meegestuurd mogen worden.
PSD2 vereist dat banken. Payment Services Directive 2 verplicht Europese banken om externe diensten toegang te verlenen tot rekeningen zodra de klant daarvoor expliciet toestemming geeft. Dat vormt de juridische en technische basis voor elke Pay N Play flow in de Europese Economische Ruimte.
Trustly als PISP. Een Payment Initiation Service Provider mag namens de klant een betaling in gang zetten. Dat is wat bij elke storting gebeurt. De operator vraagt Trustly om een betaling op te zetten, Trustly stuurt de speler naar de bank en haalt de bevestiging op.
Op de operator-servers wordt de sessie bijgehouden met een token dat gekoppeld is aan de hash van je bankrekeningnummer. Dat token leeft doorgaans tot je uitlogt of tot een bepaalde timeout, en wordt bij een nieuwe bank-login opnieuw gekoppeld. Je gegevens worden wel bewaard voor de wettelijke bewaartermijn, maar niet onder een gebruikersnaam die jij kunt kiezen.
Alle communicatie loopt over TLS 1.3 of hoger, en de bancaire laag voegt daar een eigen handshake aan toe. Trustly gebruikt mutual TLS tussen zijn eigen diensten en de banken. Dat betekent dat de datastroom tussen de drie partijen op elk moment versleuteld is, en dat een onderschepping van een enkel verzoek nooit genoeg context oplevert om een sessie te kapen.
Een traditioneel casinoaccount vereist dat de operator jouw wachtwoord opslaat als een hash. Dat hashbestand is een aantrekkelijk doelwit voor datalekken. Bij Pay N Play is er geen wachtwoord op het operatorsysteem, en dus geen hash die kan lekken. Deze eigenschap is een van de redenen waarom het model door privacy-georienteerde spelers wordt gewaardeerd.
| Juridische basis | PSD2 open banking |
|---|---|
| Rol van Trustly | Payment Initiation Service Provider |
| Sessie identificatie | Token gekoppeld aan hash van IBAN |
| Datastroom versleuteling | TLS 1.3 met mutual TLS tussen diensten |
| Wachtwoordopslag bij operator | Niet aanwezig |
Het aanbod van registratieloze casinos is in Nederland beperkter dan in Scandinavie, maar het is beschikbaar. De casinos in onze lijst die het model aanbieden, hanteren allemaal een variant op de Pay N Play flow en combineren dat met een offshore licentie uit Curacao, Malta of Anjouan. Elk van deze operators heeft een iets andere invulling van wat ‘registratieloos’ precies betekent.
Twee hoofdvarianten domineren. De eerste is de volledige Pay N Play waarbij je geen enkel formulierveld ziet. De tweede is een hybride vorm waarin je bij de eerste storting via de bank identificeert, maar vervolgens een token krijgt dat je bij latere bezoeken via e-mail of telefoonnummer terugvindt. Beide varianten zijn registratieloos vanuit het perspectief dat je nooit een wachtwoord kiest.
In Zweden en Finland is het model marktleidend. Operators die ook de Dutch markt bedienen, importeren hun Pay N Play infrastructuur vaak direct vanuit die markten. Dat betekent dat de techniek volwassen is en dat de ondersteuning voor open banking al jarenlang in productie draait.
iDEAL als voorwaarde. Een operator die Dutch spelers wil bedienen met Pay N Play moet een integratie met iDEAL hebben, of op zijn minst met een equivalente open banking laag. Niet elke offshore operator kiest voor die integratie, en veel sites blijven daarom bij accountgebaseerde flows ondanks dat ze buitenlands opereren.
Hybride oplossingen. Een deel van de aanbieders in onze lijst biedt een registratieloze eerste sessie, maar vraagt bij een opname van hogere bedragen alsnog om extra verificatie. Dat is geen trucage maar een reflectie van anti-witwasregels die bij hogere bedragen stapsgewijze verificatie eisen.
De operators die wij als geschikt beoordelen voor het registratieloze model voldoen aan een vast set criteria. Ze hebben een geldige buitenlandse licentie, ze gebruiken Trustly of een vergelijkbare PISP, ze accepteren iDEAL, ze bieden snelle opnames en ze publiceren duidelijk welke KYC-stappen bij welk uitbetalingsbedrag worden geactiveerd.
Niet elke betaalmethode past bij het Pay N Play model. De techniek vraagt dat de bank zowel de identificatie als de autorisatie van de storting kan afleveren in een enkele flow. Dat beperkt het palet in Nederland tot een handvol kanalen, waarbij Trustly en iDEAL de twee ruggengraten vormen.
Trustly is strikt genomen geen betaalmethode maar een betaalinitiator. De werkelijke overboeking gebeurt via de bank van de speler. Vanuit het perspectief van de speler voelt het als een nieuwe betaalmethode, en vanuit het perspectief van de operator is het een complete oplossing voor storting, identificatie en opname in een pakket.
Instant settlement. Een Trustly-storting via iDEAL arriveert in seconden op het speleraccount. Een opname via dezelfde route gaat vaak binnen enkele uren terug naar de rekening, afhankelijk van hoe de operator de uitbetaling cycli heeft ingericht.
In Nederland is iDEAL als snelle betaalroute de meest voorkomende manier om de banktransactie zelf te volbrengen. iDEAL biedt niet alle identiteitsdata die BankID in Zweden geeft, dus voor de identiteitslaag koppelt de operator er een iDIN of equivalente laag aan vast.
SEPA Instant. Enkele operators ondersteunen directe SEPA-overschrijvingen, die binnen 10 seconden settlen in heel Europa. Dit kanaal werkt zonder Trustly maar vereist dan een alternatieve identiteitslaag bij de eerste sessie.
E-wallets. Oplossingen als MuchBetter en Skrill worden soms geaccepteerd, maar passen niet volledig in het registratieloze model omdat de wallet zelf registratie vereist. Zij figureren meestal als opnamemethode, niet als startpunt voor een registratieloze sessie.
Een van de hardnekkigste misverstanden over het registratieloze model is dat het ook zonder KYC werkt. Dat is onjuist. Registratieloos betekent dat je geen formulier invult, niet dat de operator jouw identiteit niet kent. De KYC loopt op de achtergrond via de bankidentificatie, en bij hogere uitbetalingen komt er in de meeste gevallen alsnog een handmatige stap bij.
De bank waarmee je stort, is al een gereguleerde instelling die jouw identiteit kent. Als de bank jouw naam, adres en geboortedatum doorgeeft aan de operator, voldoet die operator aan het grootste deel van de klantidentificatieplicht die uit de anti-witwasregels volgt. Dit heet in de regelgevende literatuur een derived identification.
Wat de bank aanlevert. Naam, adres, geboortedatum, nationaliteit en IBAN zijn de standaardgegevens. Afhankelijk van de bank en de PISP-contracten kan dat worden aangevuld met telefoonnummer en burgerservicenummer-equivalent, al worden die laatste in Nederland uit privacyoverwegingen zelden doorgegeven.
iDIN is de Nederlandse evenknie van BankID. Het stelt een operator in staat om direct bij een Dutch bank een identiteitscontrole op te vragen. Operators die Pay N Play in Nederland willen aanbieden, koppelen vaak iDIN aan hun stortingsflow om de identificatiestap volledig te maken. Dit is de schoonste manier om registratieloos te werken onder Dutch privacyregels.
Een deel van de offshore operators kiest ervoor om geen iDIN-integratie op te zetten. Zij vertrouwen op de identificatiedata uit het Trustly-protocol zelf, of vragen bij de eerste opname om een paspoortscan. Dat betekent niet dat de operator onveilig is, maar wel dat de KYC-stap zich op een ander moment manifesteert dan bij integraties met iDIN.
Opnamedrempels. Bij uitbetalingen boven een bepaald bedrag, vaak 2.000 of 5.000 euro cumulatief, activeert de operator een aanvullende verificatie. Dat vraagt doorgaans om een ID-document en een adresbewijs. Dit is anti-witwasregelgeving die de operator uit eigen beweging toepast, los van de registratieloze interface.
Het registratieloze model wint vooral op twee dimensies, snelheid en gegevensminimalisatie. Beide zijn direct voelbaar voor de speler en vormen de hoofdreden waarom het model in bepaalde markten de standaard is geworden.
De grootste tijdwinst zit niet in de storting zelf, maar in het wegvallen van het e-mailverificatieproces en de wachttijd op accountgoedkeuring die veel traditionele casinos nog hanteren.
Minuten in plaats van kwartieren. Een reguliere accountregistratie bij een online casino vraagt tussen de vijf en vijftien minuten tussen bezoek en eerste spin. Pay N Play reduceert dat tot ongeveer dertig seconden, afhankelijk van je bank-inlogsnelheid. Dat is factor tien tot twintig sneller.
Geen bevestigingsmails. Je hoeft niet te wachten op een bevestigingslink in je inbox, geen captcha op te lossen en geen secundair wachtwoord voor tweetrapsverificatie in te stellen voordat je je storting kunt starten.
Bij een traditioneel account kiest de speler een gebruikersnaam, levert hij een telefoonnummer aan en vaak ook een adresveld. Pay N Play geeft alleen door wat de bank sowieso al heeft, en voegt daar niets aan toe. De operator krijgt geen e-mailadres dat hij voor marketing kan hergebruiken, en geen zelfgekozen gebruikersnaam die op forums terugkomt.
Omdat de operator al weet naar welke rekening de uitbetaling moet, is er geen aparte stap waarin je een opnamerekening invoert en laat verifieren. Dat spaart niet alleen tijd maar ook een extra KYC-moment. Een opname wordt na akkoord binnen enkele uren teruggezet naar dezelfde rekening waarvandaan je stortte.
Voor spelers die eenmalig willen proberen zonder zich te binden, is de registratieloze flow psychologisch comfortabeler. Je hoeft geen account te verwijderen als je besluit niet terug te komen, want er is geen formeel accountrecord dat jouw naam draagt op een manier die je zelf hebt gekozen.
Het ontbreken van een formeel account heeft prijskaartjes die niet elke speler zich realiseert bij het eerste bezoek. De beperkingen zitten vooral in de bonussfeer, de relatie met de operator over meerdere sessies en de controle over je eigen gokgedrag.
Punten en tiers worden lastig. Een loyalty programma vraagt dat de operator over maanden of jaren bijhoudt hoeveel je hebt ingezet. Dat kan nog wel op het token-record, maar werkt niet goed als je bij een nieuwe sessie via een andere bank inlogt of als het token verloopt. In de praktijk bieden Pay N Play casinos daarom vaak geen gestructureerd loyalty programma.
Welkomstbonussen vereisen vaak een registratiepunt om fraude met meerdere accounts te voorkomen. Een registratieloos model moet daar een ander anti-fraudemechanisme tegenover zetten, vaak gebaseerd op IBAN of apparaatfingerprint. Een deel van de aanbieders laat welkomstbonussen daarom achterwege om die discussie te vermijden.
Reload bonussen ontbreken meestal. Een reload bonus veronderstelt dat de operator onderscheid kan maken tussen eerste storting en latere stortingen. Dat kan technisch, maar vereist een bijgehouden sessierecord dat niet altijd matcht met de registratieloze belofte.
Geen aanbevelingen op basis van voorkeur. Een traditioneel account kan over maanden leren welke speltypes jij verkiest en de aanbevelingen daarop afstemmen. Een token-sessie zonder langdurige geschiedenis mist die diepte, en de homepage toont iedereen hetzelfde aanbod.
Lastigere klantcontactlijn. Zonder vast account is het terugvinden van een eerdere interactie met klantenservice omslachtiger. Je identificeert jezelf opnieuw via de bankroute of via een door de operator uitgegeven referentienummer.
Je kunt bij het registratieloze model nog steeds limieten instellen, maar die limieten gelden per sessie of per token. Een speler die over een maand consistent wil blijven binnen een bepaald budget, moet zelf de optelsom bijhouden over sessies heen, iets wat een vast account automatisch doet.
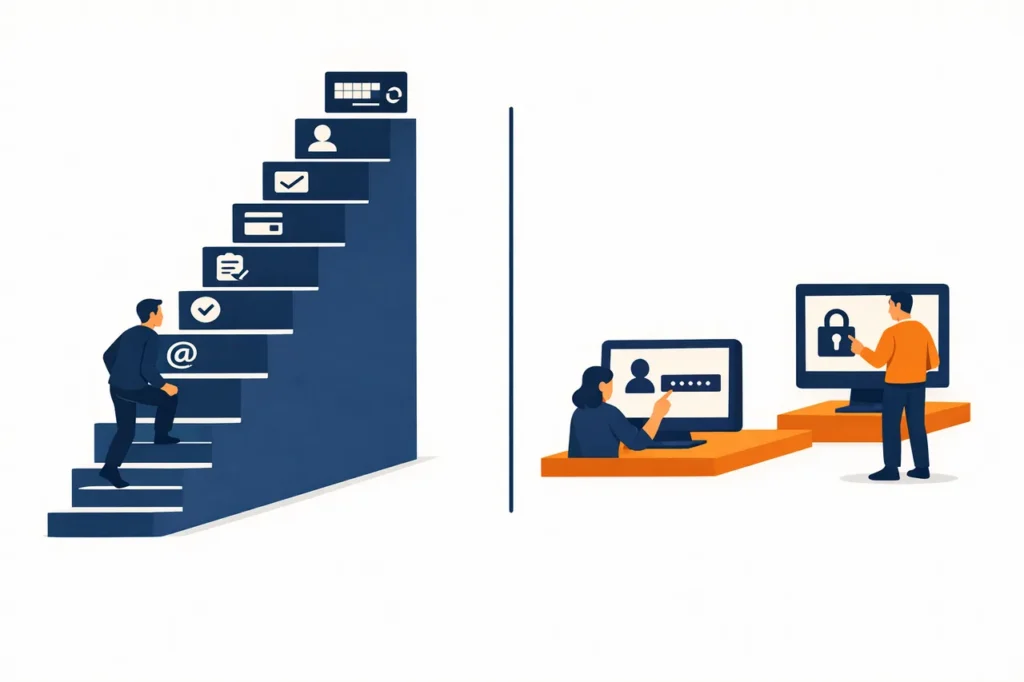
De keuze tussen een registratieloos model en een traditioneel account is geen kwestie van beter of slechter, maar van welke eigenschappen jij als speler belangrijker vindt. De twee modellen scoren op verschillende assen, en per asse valt de balans de ene of de andere kant op.
Registratieloos wint ruim. Dertig seconden tegen vijf tot vijftien minuten. Dit verschil is in de meeste praktische gevallen de doorslaggevende factor voor spelers die een registratieloos casino uitproberen.
Een traditioneel account krijgt in de regel toegang tot een breder bonusarsenaal, inclusief welkomstpakket, reload bonussen en loyalty punten. Een registratieloze operator biedt vaak alleen een vlakke cashback of een eenvoudige stortingsbonus zonder uitgebreide voorwaarden.
Registratieloos is sneller bij kleine bedragen. Omdat de rekening al bekend is, kan de operator binnen enkele uren uitbetalen. Een traditioneel account moet soms wachten op aparte verificatie van de opnamerekening, wat uren of dagen kan toevoegen.
Bij grote bedragen worden ze gelijk. Boven een drempel waarvoor aanvullende KYC vereist is, duurt een opname bij beide modellen even lang omdat beide modellen dezelfde documenten moeten controleren.
Een traditioneel account vraagt gaandeweg meer velden, van telefoonnummer tot adres tot soms een foto van een document. Een registratieloos model vraagt alleen wat de bank sowieso levert. Vanuit privacyoverwegingen is het verschil aanzienlijk.
Een vast account biedt een dashboard met je stortingen, inzet, verlies en speeltijd over een lange periode. Dat is nuttig voor zelfreflectie en voor het stellen van realistische limieten. Een registratieloos model dwingt tot handmatige boekhouding of tot vertrouwen op de session-overzichten die per sessie worden gereset.
| Criterium | Registratieloos | Standaard account |
|---|---|---|
| Tijd tot eerste spin | Circa 30 seconden | 5 tot 15 minuten |
| Welkomstbonus | Vaak afwezig | Breed aanbod |
| Loyalty programma | Beperkt | Volledig |
| Opname kleine bedragen | Enkele uren | Enkele uren tot dagen |
| Gegevensdeling | Minimaal via bank | Uitgebreid in formulier |
| Dashboard over tijd | Per sessie | Historisch overzicht |
Gegevens gecontroleerd in oktober 2026. Voorwaarden kunnen wijzigen.
Een registratieloze interface betekent niet dat veiligheid of verantwoord spelen minder belangrijk zijn. Integendeel, de afwezigheid van een vast account vraagt extra bewustzijn bij de speler, omdat sommige beschermingsmechanismen die bij traditionele accounts automatisch werken, hier handmatige aandacht vragen.
Controleer altijd de licentiehouder. Een offshore operator die het Pay N Play model aanbiedt, hoort een geldige vergunning uit Curacao, Malta of Anjouan te vermelden onderaan de pagina. Klik op dat logo, controleer of het naar de registerpagina van de regelgever leidt en lees daar de operatorstatus.
Encryptie en zegel van onafhankelijke test. Een casino dat serieus is met integriteit laat zijn games testen door een laboratorium als iTech Labs of eCOGRA. Zoek het certificaat in de footer of op de licentiepagina. Dat zegt iets over of de uitbetalingspercentages onafhankelijk zijn geverifieerd.
De meeste registratieloze operators bieden de mogelijkheid om voor de huidige sessie een stortingslimiet, een inzetlimiet en een tijdslimiet in te stellen. Het nadeel is dat die limieten niet automatisch meeschuiven naar een nieuwe sessie, dus je moet ze bij elk bezoek opnieuw bevestigen.
Het ontbreken van een persistent account mag geen reden zijn om zelfbescherming te laten vallen. Houd zelf een registratie bij van hoeveel je stort en hoeveel tijd je besteedt, en gebruik externe hulpmiddelen zoals budgetapps of time tracking tools om structuur te brengen in sessies die anders ongemerkt uit kunnen lopen.
Operators zonder KSA-vergunning hoeven niet verplicht de CRUKS-database te raadplegen. Dat is een feitelijke constatering. Spelers die vrijwillig CRUKS-registratie hebben gezocht om hun eigen gokgedrag te beperken, moeten zich bewust zijn dat deze bescherming buiten de KSA-perimeter wegvalt en dat zelfdiscipline en eventuele externe blokkers via de bank een alternatieve route vormen.
Pay N Play is een door Trustly ontwikkelde methode waarbij een storting en de identificatie van de speler in een enkele banktransactie gebeuren. Bij een gewone storting log je eerst in op het casino-account en daarna op de bank. Bij Pay N Play bestaat die eerste stap niet, en de bank-login opent zowel de betaling als de speelsessie.
Ja, maar de aanbieders zijn in Nederland schaarser dan in Zweden of Finland omdat iDEAL niet dezelfde identiteitslaag biedt die BankID in Scandinavie levert. Operators die iDIN of een vergelijkbare integratie koppelen aan iDEAL kunnen een volledig registratieloze flow aanbieden. Een deel van de aanbieders uit onze lijst doet dat.
Vanuit privacyoogpunt is het model gunstig omdat de operator alleen de bankgeleverde data krijgt en geen e-mailadres of zelfgekozen gebruikersnaam opslaat. Er is bovendien geen wachtwoord dat kan uitlekken bij een datalek, omdat de authenticatie bij de bank blijft. De bank-login zelf is identiek beveiligd aan een reguliere bancaire transactie.
Dat hangt af van de operator. Een deel van de registratieloze aanbieders laat welkomstbonussen weg omdat ze misbruik met meerdere sessies niet eenvoudig kunnen voorkomen. Andere operators bieden wel een stortingsbonus of een cashback, waarbij de bonus gekoppeld wordt aan het IBAN zodat dezelfde rekening niet tweemaal een bonus kan claimen.
De KYC loopt via de bank. Als de bank de identificatie uitvoert, krijgt het casino automatisch de persoonsgegevens die anti-witwasregelgeving vereist. Deze derived identification volstaat voor sessies tot een bepaald uitbetalingsbedrag. Boven een drempel, vaak enkele duizenden euros cumulatief, komt een aanvullende verificatie met een ID-document.
Omdat de brondrekening al bekend is, hoeft de operator geen opnamerekening apart te verifieren. Een opname wordt in de regel binnen enkele uren teruggezet, waarbij Trustly of een vergelijkbare PISP de uitbetaling naar dezelfde IBAN voltooit waarvanaan je stortte. Bij hogere bedragen kan de termijn een werkdag worden door de aanvullende KYC-stap.
Ja, de meeste registratieloze operators bieden limieten per sessie voor storting, inzet en speeltijd. Het nadeel is dat die limieten niet automatisch worden overgenomen naar een nieuwe sessie. Je moet ze bij elk bezoek bevestigen of opnieuw instellen, wat zelfdiscipline vraagt bij spelers die structureel binnen een budget willen blijven.
De operator bewaart de bank-geleverde gegevens voor de wettelijke termijn die uit de anti-witwasregels volgt, vaak vijf jaar. Je kunt geen account verwijderen omdat je er geen hebt aangemaakt, maar je kunt wel een datawisverzoek sturen onder de AVG zodra de wettelijke bewaartermijn is verlopen.
Dat werkt, maar de operator ziet elke bank-login als een afzonderlijk token tenzij hij een cross-koppeling heeft op basis van naam en geboortedatum. In de praktijk zorgt dat ervoor dat loyalty punten of bonusbeperkingen soms per bank apart worden geteld. Spelers die binnen een vaste rekening blijven, ervaren het meest consistente gedrag.
Technisch niet, maar praktisch wel. De iDEAL-limiet die jouw bank hanteert, bepaalt de maximale enkele storting. Daarnaast activeren veel operators boven een cumulatief bedrag een aanvullende verificatie. Dit is geen limiet in de klassieke zin maar een drempel waarboven de registratieloze interface tijdelijk om een extra bevestiging vraagt.
Ja, zolang je op beide apparaten dezelfde bank-login gebruikt. De operator herkent de sessie aan de bankautorisatie, niet aan het apparaat. Een mobiele sessie kan daarom naadloos worden hervat op desktop, mits je dezelfde bankrekening gebruikt om een nieuwe sessie te openen.
Let op drie signalen. Ten eerste een geldige buitenlandse licentie met klikbaar logo dat naar het register van de regelgever leidt. Ten tweede een testcertificaat van een onafhankelijk laboratorium voor de uitbetalingspercentages. Ten derde duidelijke documentatie over welke KYC-stappen bij welke opnamebedragen worden geactiveerd.